資産ポートフォリオの現金比率は、20〜40%程度を一つの目安として考えられます。
ただし、適切な現金比率は年齢や収入、家族構成、将来の支出予定などによって異なるため、一律に決められるものではありません。
例えば、生活費の3〜6か月分を生活防衛資金として確保し、残りの余剰資金を運用目的やリスク許容度に応じて株式や債券などに配分する方法があります。
また、自営業者など収入の変動が大きい方は、生活費の1年分程度を現金で備えることも選択肢の一つです。
本記事では、資産ポートフォリオの理想的な現金比率や年代別の目安、具体的な決め方について解説します。
ご自身の資産状況に合った現金比率を考える際の参考にしてください。
投資コラムのコンテンツ作成ポリシー
当メディアは、FANTAS technology株式会社が運営する、不動産投資・資産運用の専門情報サイトです。ユーザーが安心して資産形成の意思決定を行えるよう、以下の方針に基づきコンテンツを作成・運営しています。
▼正確性・信頼性の確保
掲載する情報は、公的機関のデータ、業界団体の公開情報、市場動向レポート、各金融機関の公式情報など、信頼性の高い情報源をもとに作成しています。
また、税制・金融制度に関わる記述については、公的機関や各金融機関の公式情報を参照し、必要に応じてファイナンシャルプランナー、IFAなどの有資格者による確認を行っています。
▼中立性・公平性の担保
特定の金融商品・金融機関・サービスに偏ることなく、複数の選択肢を比較できるよう配慮しています。 評価・比較・ランキングは、手数料、運用実績、商品ラインナップ、サポート体制などの客観的指標に基づき、独自基準で判断しています。
主な取り組み例 ・独自アンケート調査の実施 ・評価基準・ランキング根拠の明示 ・運営会社のサービスを紹介する場合は、その旨を明記し、外部サービスと同一の基準で比較します。
▼最新情報の更新体制
金融市場・税制・関連制度は常に変動するため、関連法令や制度改正、市場動向に応じて記事を定期的に更新しています。
- 金融商品取引法(金商法)
- 金融サービスの提供及び利用環境の整備等に関する法律(金融サービス提供法)
- 不動産特定共同事業法(不動産投資型クラウドファンディング関連)
- 景品表示法(不当景品類及び不当表示防止法/ステルスマーケティング規制を含む)
- 消費者契約法個人情報保護法
当メディアは、特定の金融商品の購入・売却を勧誘するものではなく、また個別の投資助言を行うものではありません。 最終的な投資判断は、ユーザーご自身の責任と判断において行っていただくよう、すべての記事を構成しています。 個別の投資判断に関するご相談は、金融商品取引業者、IFA、ファイナンシャルプランナー等の有資格者にお問い合わせください。
FANTAS technology株式会社 について
FANTAS technologyでは、「テクノロジーの力で、より多くの人に資産運用を届けるウェルステックカンパニー」として、不動産投資・資産運用に関する情報を発信しております。
資産運用に関心を持つ一般のお客様向けにオンラインセミナー「FANTAS study」を実施しているほか、女性のための資産形成メディア「マネカツ by FANTAS」など、ライフステージに合わせた学びの機会を提供しています。
さらに、1口1万円から始められる不動産投資型クラウドファンディング「FANTAS funding」や、AI査定サービス「FANTAS check」、IFAによる資産運用相談サービスなども取り扱っておりますので、気になる方はぜひ以下からご確認ください。

資産ポートフォリオにおける現金比率とは?
資産ポートフォリオにおける現金比率とは、保有している資産全体のうち、現金や預貯金が占める割合のことです。
株式や投資信託などの運用資産と、すぐに使える現金のバランスを把握するための指標として活用されます。
現金の役割を明確にしておくと、生活費や支出予定に基づいて必要な金額を判断しやすくなります。
現金比率の基本的な意味
例えば、現金比率が高い場合は、預貯金などの割合が多く、株式や投資信託などの運用資産の割合が少ない状態を意味します。
反対に、現金比率が低い場合は、現金よりも運用資産の割合が高い状態です。
ただし、現金比率が高いほど良い、低いほど良いというものではありません。
また、同じ現金比率30%でも、金融資産が300万円の方と3,000万円の方では、実際に保有している現金の金額が異なります。
そのため、現金比率は割合だけで判断せず、資産総額や毎月の生活費、将来の支出予定などと照らし合わせて確認することが大切です。
資産運用で現金を保有する3つの役割
資産運用における現金は、単に投資していないお金ではありません。
日常生活を支え、将来の支出に備えたり、必要に応じて投資を行ったりするうえで重要な役割を果たします。
現金の役割を理解するためには、「万が一への備え」「将来の支出」「投資の待機資金」の3つに分けて考えると分かりやすくなります。
- 収入減少や急な出費に備える
- 住宅購入や教育費などの支出に備える
- 投資機会に対応できる資金を確保する
それぞれ必要になる時期や金額が異なるため、まとめて管理するよりも、目的別に整理することが大切です。
現金の使い道を明確にすれば、投資に回せる余剰資金も判断しやすくなります。
万が一の事態に備えるための資金
病気や失業、家電の故障など、予期せぬ支出に対応するための資金です。
一般的に生活防衛資金と呼ばれ、日常生活を維持するために確保しておきます。
生活費の3〜6か月分が一つの目安ですが、自営業者や収入が不安定な方は、さらに余裕を持たせることも検討できます。
例えば、毎月の生活費が25万円なら、75万円〜150万円が計算上の目安です。
将来の大きな支出に備えるための資金
住宅購入の頭金、子どもの教育費、車の買い替えなど、使う時期がある程度決まっているお金は、必要な時期に使える形で準備しておくことが大切です。
例えば、3年後に住宅購入のために300万円が必要な場合、その資金を株式に投資していると、購入時に相場が下落している可能性があります。
支出予定が近いお金ほど、元本の値動きの小ささと引き出しやすさを重視して管理しましょう。
将来必要な金額と時期を整理することが、適切な現金比率を考えるうえで重要です。
投資のタイミングに備えて確保する資金
生活費や将来の支出に必要なお金とは別に、新たな投資機会に対応するための資金を確保する方法もあります。
投資の待機資金を多く持ちすぎると、資金を運用しない期間が長くなる可能性もあります。
生活に必要なお金を優先して確保したうえで、投資方針に応じた金額を設定しましょう。
資産ポートフォリオの理想的な現金比率はどれくらい?
資産ポートフォリオの現金比率には、すべての人に共通する正解はありません。
年齢、収入、家族構成、保有資産、投資目的などによって、必要な現金の割合は異なります。
ただし、初めて資産配分を検討する場合は、20〜40%程度をモデルケースの一つとして参考にしながら、生活に必要な現金額を計算する方法があります。
ここでは、一般的な考え方に加えて、日本の家計に関する調査や海外との比較も紹介します。
統計上の平均と、自分に適した現金比率は必ずしも一致しないことを意識しながら確認してください。
現金比率20〜40%は一つの目安
資産ポートフォリオの現金比率は、20〜40%程度を一つの目安として考えられます。
これは、一定の現金を確保しながら、残りの資金を株式や投資信託などに配分する考え方です。
ただし、公的機関が定めた推奨比率ではなく、実際に適した割合は個人の資産状況や生活環境によって異なります。
例えば、金融資産が1,000万円ある場合、現金比率20%なら200万円、40%なら400万円を現金として保有する計算になります。
| 現金比率 | 現金・預貯金 | その他の金融資産 |
|---|---|---|
| 20% | 200万円 | 800万円 |
| 30% | 300万円 | 700万円 |
| 40% | 400万円 | 600万円 |
一方、金融資産が100万円の場合、現金比率20%では手元に残る現金は20万円です。
毎月の生活費によっては、生活防衛資金として不足する可能性があります。
収入の変動が大きい方や、近い将来にまとまった支出を予定している方は、現金比率が40%を超える場合もあるでしょう。
日本の世帯における年代別の現金保有比率
日本の世帯が実際にどの程度の現金を保有しているかを知るには、家計の金融資産に関する調査が参考になります。
金融広報中央委員会が公表した「家計の金融行動に関する世論調査(令和5年)」は、世帯の金融資産の保有状況を把握するための参考資料です。
金融広報中央委員会の2023年調査に掲載された金融資産保有世帯の平均額を基に、預貯金が金融資産に占める割合を計算すると、20代は49.2%、50代は39.8%となります。
| 対象 | 金融資産保有額 | 預貯金 (平均額) | 金融資産における 預貯金の構成比(平均額から算出) |
|---|---|---|---|
| 20代 | 266万円 | 131万円 | 49.2% |
| 30代 | 874万円 | 419万円 | 47.9% |
| 40代 | 1,181万円 | 496万円 | 42.0% |
| 50代 | 1,773万円 | 705万円 | 39.8% |
| 60代 | 2,499万円 | 1,090万円 | 43.6% |
| 70代 | 2,162万円 | 954万円 | 44.1% |
| 全世帯平均 | 1,678万円 | 725万円 | 43.2% |
この比較から、年齢が高いほど必ず現金比率が高くなるわけではありません。
若い世帯でも、保有資産の規模や生活環境によって現金の割合が高くなる場合があります。
参考:金融広報中央委員会「家計の金融行動に関する世論調査(令和5年)」
日本と海外の現金保有比率の違い
日本の家計は、米国などと比較して現金・預金を多く保有する傾向があります。
日本銀行が公表する「資金循環の日米欧比較」では、国や地域による金融資産の構成の違いを確認できます。
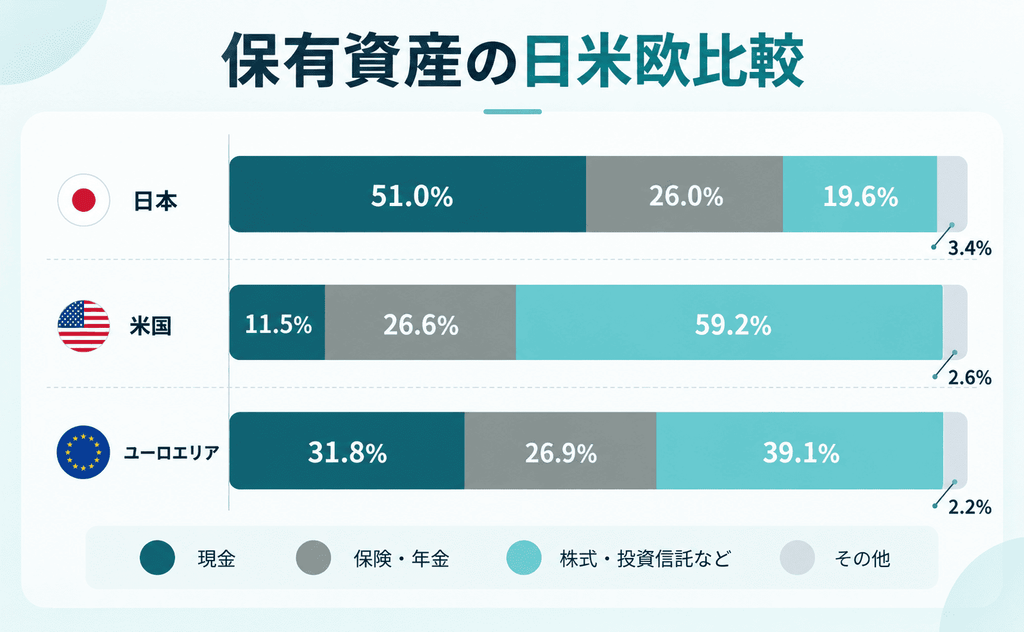
ただし、海外の現金比率が低いからといって、日本の個人投資家も同じ割合にするべきとは限りません。
社会保障制度、家計の収入構造、金融商品の保有状況などが異なるためです。
海外の資産配分は比較材料として活用しながら、ご自身の生活費や投資目的に合った現金比率を設定しましょう。
資産ポートフォリオの現金比率を決める方法
資産ポートフォリオの現金比率は、年齢や一般的な平均値だけで決めるのではなく、生活費や将来の支出、運用目的、リスク許容度を踏まえて検討することが重要です。
特に大切なのは、投資に回しても生活に支障が出ない金額を把握することです。
必要な現金額を先に把握しておくと、無理のない範囲で資産運用を検討しやすくなります。
以下の順番で整理すると、漠然とした割合ではなく、実際の金額に基づいて資産配分を考えられます。
生活費や将来必要になるお金を把握する
現金比率を決める最初のステップは、毎月の生活費と今後予定している大きな支出を把握することです。
家計の支出を整理すると、確保しておきたい現金額の目安が明確になります。
まずは家賃、食費、光熱費、通信費、保険料などを合計し、毎月の生活費を計算しましょう。
そのうえで、住宅購入や教育費など、数年以内に必要となるお金を追加します。
| 資金の種類 | 金額の例 |
|---|---|
| 生活防衛資金 (生活費25万円×6か月) | 150万円 |
| 3年以内に予定している支出 | 200万円 |
| 必要な現金の合計 | 350万円 |
この例では、確保したい現金額は350万円となります。
金融資産が500万円なら現金比率は70%、1,000万円なら35%です。
資産運用の目的と運用期間を明確にする
資産運用の目的と運用期間を明確にすると、どの程度の資金を投資に回せるかを判断しやすくなります。
必要になるまでの期間が短いお金と、長期間使う予定がないお金では、適した管理方法が異なるためです。
例えば、2年後に使う住宅購入資金は、使う時期に必要額を用意できるよう、価格変動による損失に注意した管理が求められます。
一方、20年後の老後資金は、生活に必要な現金を確保したうえで長期投資を検討する余地があります。
| 資金を使う時期 | 考え方 |
|---|---|
| 1〜3年以内 | 預貯金など元本の値動きの小ささ・流動性を重視 |
| 3〜10年程度 | 使用時期や損失許容度に応じて慎重に判断 |
| 10年以上先 | 余剰資金で長期分散投資を検討 |
資金を使う予定日から逆算し、価格変動を許容できる期間を見極めることが大切です。
自分のリスク許容度に合わせて現金比率を決める
現金比率を決める際は、投資による損失をどの程度受け入れられるかという「リスク許容度」も重要です。
リスク許容度は、収入や資産額だけでなく、値下がりに対する心理的な負担によっても変わります。
例えば、投資資産が500万円ある場合、相場の下落によって一時的に30%値下がりすると、評価額は350万円になります。
この150万円の減少を受け入れられるかどうか、考えてみましょう。
- 収入や雇用の継続が見込めるか
- 扶養家族や住宅ローンなどの負担があるか
- 投資資産が減少しても生活に支障がないか
- 値下がりによる心理的な負担に耐えられるか
反対に、継続的な収入が見込まれ、生活に必要な資金とは別に余剰資金があり、長期運用を続けられる方は、現金比率を低めに設定する選択肢もあります。
無理なく継続できる資産配分を優先しましょう。
保有資産から必要な現金比率を計算する
生活費や将来の支出、リスク許容度を整理したら、実際の保有資産を使って必要な現金比率を計算しましょう。
例えば、金融資産総額が1,200万円で、生活防衛資金180万円、今後数年間の支出220万円、追加の予備資金80万円を確保したい場合、必要な現金は合計480万円です。
| 項目 | 金額 |
|---|---|
| 金融資産総額 | 1,200万円 |
| 生活防衛資金 | 180万円 |
| 将来の支出予定 | 220万円 |
| 追加の予備資金 | 80万円 |
| 必要な現金額 | 480万円 |
| 現金比率 | 40% |
この場合、480万円÷1,200万円×100で現金比率は40%となります。
残りの720万円について、運用目的に合わせた投資を検討できます。
【年代別】資産ポートフォリオの現金比率の目安
資産ポートフォリオの現金比率は、年齢によって考え方が変わります。
一般的に若い年代ほど長い運用期間を確保しやすく、退職が近づくほど資産の取り崩しや生活費への備えが重要になります。
ただし、年齢だけで現金比率を決めることは適切ではありません。
以下の割合は、年代別の資産配分を考えるためのモデルケースであり、統計上の平均値や公的な推奨基準ではありません。
各年代で起こりやすいライフイベントや、運用できる期間の違いを確認しながら、ご自身の状況に置き換えて考えてみましょう。
20代・30代は20〜40%
20代・30代は、現金比率20〜40%をモデルケースとして検討できます。
退職までの期間が比較的長く、長期投資による資産形成を考えやすい年代だからです。
例えば、金融資産500万円のうち、現金150万円、投資信託250万円、株式100万円を保有する場合、現金比率は30%になります。
特に就職して間もない時期は金融資産そのものが少ないため、現金比率が高くなることもあります。
40代・50代は30〜50%
40代・50代は、現金比率30〜50%を一つのモデルケースとして考えられます。
資産形成に加え、教育費や住宅ローン、退職後の生活に向けた準備が必要になる場合もある年代だからです。
例えば、金融資産1,500万円で現金比率40%の場合、現金600万円、その他の金融資産900万円という配分になります。
50代では、退職までの残り年数も意識しておきましょう。
退職直前に相場が下落した場合、運用資産を売却するタイミングが難しくなる可能性があります。
今後10年間の支出予定を整理し、運用資産と値動きの小さい資金の配分を段階的に調整することが大切です。
60代以降は50〜70%
60代以降は、現金比率50〜70%を資産配分のモデルケースとして検討できます。
退職後は、年金や保有資産を生活費に充てる機会が増える場合があるためです。
例えば、金融資産2,000万円で現金比率60%の場合、現金1,200万円、その他の金融資産800万円という配分になります。
現金を多めに確保しておくことで、相場が下落した際に生活費のための投資資産の売却を急がずに済む場合があります。
ただし、年金で生活費を賄える方や、継続的な収入が見込まれる方は、現金を50%以上保有する必要がない場合もあります。
また、現金を多く持ちすぎるとインフレによる購買力低下の影響も受けます。
【ライフステージ別】資産ポートフォリオの現金比率の考え方
同じ年代でも、独身か子育て世帯か、現役で働いているか退職しているかによって、必要な現金の金額は変わります。
そのため、年代別の目安だけでなく、現在のライフステージを踏まえて現金比率を考えることが大切です。
例えば、独身で支出が少ない方と、子どもの教育費を負担する世帯では、同じ資産額でも投資に回せる余剰資金が異なります。
ここでは、それぞれの生活状況で優先して確認したい項目を紹介します。
年齢による一般的な目安よりも、実際の家計状況を重視して判断しましょう。
独身の場合は収入の安定性や将来の支出を考慮する
独身の場合は、収入の安定性と将来予定している支出を基準に現金比率を考えましょう。
扶養家族がいない場合でも、失業や病気によって収入が減少した際に、自分の生活を維持するための資金が必要です。
例えば、毎月の生活費が20万円で、6か月分の生活防衛資金を確保するなら120万円が必要です。
さらに、2年後の引っ越し費用として50万円が必要な場合、合計170万円を現金で準備する計算になります。
一方、転職や独立を考えている方は、収入が途絶える可能性を想定して生活防衛資金を厚めに設定することも検討できます。
子育て世帯の場合は教育費や生活費を優先する
子育て世帯では、教育費や日々の生活費を優先して現金比率を設定することが大切です。
子どもの成長に伴って、入学費用、授業料、習い事などの支出が増える可能性があります。
例えば、3年後に教育費として200万円が必要であれば、その200万円は投資資金と分けて確保する方法が考えられます。
また、共働きか片働きかによって、収入減少時の家計への影響も異なります。
住宅ローンや保険料などの固定費も確認し、教育費と生活防衛資金を無理なく準備できる配分を設定しましょう。
退職後の場合は年金収入と生活費の不足分を考慮する
退職後は、年金収入と生活費の差額を把握し、必要な現金額を決めることが重要です。
毎月の生活費を年金だけで賄えない場合、不足分を保有資産から取り崩す必要があるためです。
| 項目 | 金額 |
|---|---|
| 毎月の生活費 | 30万円 |
| 毎月の年金収入など | 25万円 |
| 毎月の不足額 | 5万円 |
| 3年間の不足額 | 180万円 |
この場合、生活費の不足分だけでも3年間で180万円が必要です。
さらに医療費や介護費、住宅修繕費などの予備資金を考慮します。
一方、十分な年金収入や家賃収入がある場合は、必要な現金比率が低くなる可能性もあります。
退職後は資産総額の割合だけでなく、毎月いくら取り崩す必要があるのかを基準に考えましょう。
資産ポートフォリオの現金比率が高すぎる場合のリスク
現金は価格変動が小さく、必要なときに使いやすい資産ですが、多く保有していれば資産管理上のリスクがなくなるというわけではありません。
特に長期間使う予定のない資金をすべて預貯金で保有している場合、預貯金の額面が減らなくても、実質的な価値が下がることがあります。
ここでは、現金を多く保有することによって生じる代表的なリスクを解説します。
インフレによって現金の実質的な価値が下がる
現金を多く保有する場合に注意したいのが、インフレによる購買力の低下です。
インフレとは、商品やサービスの価格が継続的に上昇することを指します。
例えば、現在100万円で購入できる商品が、物価上昇によって将来120万円になった場合、預金が100万円のままでは、同じ商品を購入できなくなります。
仮に物価が毎年2%上昇し、預金金利を考慮しない場合、10年後の100万円の購買力は現在の約82万円に相当する計算です。
もちろん預金金利が上昇すれば影響を一部補える場合もありますが、金利が物価上昇率を下回ると実質的な価値は低下します。
投資による資産形成の機会を逃すおそれがある
必要以上の現金を長期間保有していると、株式や投資信託などで資産を増やす機会を逃す可能性があります。
例えば、100万円を20年間、年率3%で複利運用できたと仮定すると、最終的な資産額は約181万円になります。
一方、利息を考慮せず現金で保有した場合は100万円のままです。
| 保有方法 | 20年後の試算額 |
|---|---|
| 現金保有(金利0%と仮定) | 100万円 |
| 年率3%で複利運用 | 約181万円 |
生活に必要な現金を確保したうえで、長期間使わない余剰資金について投資を検討することが、資産形成の選択肢を広げる方法の一つです。
資産ポートフォリオの現金比率が低すぎる場合のリスク
現金比率が低すぎる場合、資産運用の成果にかかわらず、日常生活に支障が生じる可能性があります。
特に急な出費が発生したとき、手元の現金が不足していると、予定していなかった資産売却が必要になることがあります。
投資資産は市場環境によって価格が変動するため、必要なタイミングで希望する金額を確保できるとは限りません。
資産形成を目指すことと、必要な現金を確保することの両立を考えることが大切です。
以下では、現金不足が家計と資産運用にどのような影響を与えるのか、具体例を交えて解説します。
急な出費に対応できなくなる
現金比率が低すぎると、病気や失業、住宅設備の故障など、突然発生する支出への対応が難しくなる場合があります。
金融資産の総額が多くても、すぐに使える現金が少なければ家計に負担が生じるためです。
例えば、金融資産1,000万円のうち現金が30万円しかない場合、現金比率は3%です。 金融資産が1,000万円あっても、急に100万円の支払いが必要になれば手元の現金は70万円不足します。
株式や投資信託を売却して現金化する方法もありますが、売却から入金までに時間がかかる商品もあります。
また、売却時点の価格によって受け取れる金額が変わります。
相場の下落時に投資資産の売却が必要になる可能性がある
現金が不足していると、株式市場が下落しているタイミングでも、生活費を確保するために投資資産を売却しなければならない場合があります。
例えば、200万円で購入した投資信託の評価額が150万円に下がっているときに、生活費を確保するために売却すると、購入額との差額に相当する損失が確定します。
その後に相場が回復しても、すでに売却した分については値上がりの恩恵を受けられません。
ただし、資金が必要な場合は、損失が確定しても売却せざるを得ない状況があります。
資産ポートフォリオの現金比率を調整するポイント
現金比率は、一度決めたら変更しなくてよいものではありません。
収入や家族構成の変化、投資資産の値動き、将来の支出予定に応じて、適切な割合も変化します。
ただし、相場が上昇・下落するたびに現金比率を大きく変えると、感情的な売買につながる可能性があります。
あらかじめ調整の基準を決め、計画的に見直すことが大切です。
ここでは、現金比率を見直す際に実践したい管理方法を紹介します。
生活に必要な資金を確保しながら、無理なく資産配分を整えていきましょう。
生活防衛資金を投資資金と分けて確保する
現金比率を調整するときは、生活防衛資金を投資資金と分けて管理しましょう。
生活防衛資金は、失業や病気などで収入が減少した際にも、生活を維持するためのお金です。
例えば、生活防衛資金として150万円が必要な場合、その金額は投資のために使わない資金として管理します。 普通預金など、必要なときに引き出しやすい場所で保管する方法が考えられます。
口座を分けておけば、日常生活の支出や投資資金と混同しにくくなります。
また、家計の支出が増えたときに、生活防衛資金が不足していないか確認しやすくなるメリットもあります。
まずは生活に必要な資金を確保することが優先です。
現金比率は一度に変えず段階的に調整する
現金比率を大きく変更したい場合は、一度に資産を移動するのではなく、段階的に調整する方法があります。
特に投資経験が少ない方は、短期間で投資額を増やすと、相場下落時に心理的な負担を感じやすくなります。
例えば、現金比率60%から40%への変更を目指す場合、余剰資金を使って金融商品を数回に分けて購入する方法が考えられます。
大切なのは、自分が無理なく継続できる方法を選ぶことです。
現金比率を下げる目的と目標時期を明確にし、家計の状況を確認しながら調整しましょう。
定期的に資産配分を見直す
現金比率は、年に1回程度を目安に確認し、必要に応じて資産配分を見直しましょう。
株式や投資信託の価格が変動すると、売買をしていなくても資産全体に占める現金の割合が変わるためです。
例えば、当初は現金40%、投資資産60%だった場合でも、投資資産が値上がりすると現金比率が低下します。
このようなときに、当初の資産配分に戻すことを「リバランス」と呼びます。
新たな貯蓄を現金に回したり、必要に応じて投資資産の一部を売却したりする方法があります。
現金以外の資産をポートフォリオに組み入れる方法
資産ポートフォリオでは、現金比率を決めるだけでなく、残りの資金をどのような資産に配分するかも重要です。
株式、投資信託、債券、不動産、金などは、それぞれ期待できるリターンや価格変動の特徴が異なります。
複数の資産を組み合わせることで、特定の市場や金融商品への集中を避けられる可能性があります。
それぞれの資産の特徴を理解し、投資目的やリスク許容度に合わせて組み合わせを検討しましょう。
株式や投資信託で長期的な資産形成を目指す
株式や投資信託は、長期的な資産形成に活用できる代表的な金融商品です。
株式では企業の成長による値上がり益や配当金が期待でき、投資信託は複数の資産に分散して投資できる商品です。
また、NISAでは、制度の対象となる投資から得た売却益や配当・分配金が、国内では原則として非課税となります。
投資先や運用コストを比較し、当面使わない余剰資金で取り組むことが大切です。
債券を組み入れて価格変動リスクを分散する
債券は、国や企業などが資金を調達するために発行する金融商品です。
株式とは異なる値動きをする場合があり、資産ポートフォリオの価格変動リスクを分散する目的で組み入れられます。
例えば、株式だけで運用している場合、市場全体が下落すると資産が減少する可能性がありますが、債券を組み合わせることで、資産全体の値動きを抑えられる場合があります。
債券を選ぶ際は、利回りだけでなく、満期までの期間、信用リスク、為替リスクなどを確認しましょう。
不動産や金を組み入れてインフレに備える
不動産や金は、株式や債券とは異なる特徴を持つ資産として、ポートフォリオに組み入れる選択肢があります。
物価上昇局面で価値が上昇する場合があるため、インフレへの備えとして検討されることもあります。
不動産投資では、賃貸収入や物件価格の上昇による利益を期待できます。
金は現物資産としての特徴を持ち、株式市場が不安定なときに注目される場合があります。
ただし、金自体は利息や配当を生まず、価格や為替の変動によって損失が生じる可能性があります。
不動産や金を組み入れる場合は、購入・保有・売却にかかる費用や、換金のしやすさを確認し、資産全体の中で無理のない割合に抑えることが大切です。
外貨建て資産を組み入れて通貨を分散する
日本円だけで資産を保有している場合、円の購買力が低下するリスクを考慮する必要があります。
例えば、米ドル建ての株式や債券を保有している場合、円安が進むと円換算の資産価値が上昇することがあります。
外貨建て資産にも価格変動や為替変動などのリスクがあります。
生活費を日本円で支払う方は、必要な円資金を確保したうえで、資産全体の通貨構成を検討しましょう。
資産ポートフォリオの見直し・資産運用のご相談はファンタステクノロジーへ
資産ポートフォリオの現金比率は、年齢や資産額だけでなく、将来のライフプランや収入状況、投資目的を踏まえて判断する必要があります。
しかし、株式や投資信託、債券、不動産などの選択肢が多く、どのように資産を配分すればよいか迷う方もいるでしょう。
特に、生活防衛資金の確保と長期的な資産形成を両立させたい場合は、資産全体を整理することが大切です。
FANTAS technology株式会社では、不動産投資や資産運用に関するサービスを展開しています。
資産形成に関する情報収集や選択肢の比較を進めたい方は、公式サイトでサービス内容をご確認ください。
資産ポートフォリオの現金比率に関するよくある質問
資産ポートフォリオの現金比率を考える際は、著名投資家の資産配分や、現金比率50%が適切かどうか、NISAで保有する資産の扱いなどについて疑問を持つ方も多いでしょう。
こうした疑問を解消するには、現金比率の計算方法と、資産配分を決める目的を理解しておくことが重要です。
以下では、現金比率に関する代表的な質問について、判断のポイントを分かりやすく解説します。
ウォーレン・バフェットの現金比率はどれくらい?
ウォーレン・バフェット氏個人の現金比率は公表されていないため、正確な割合は不明です。
一方、同氏が長年率いてきた投資持株会社バークシャー・ハサウェイの資産構成は、決算資料から確認できます。
ただし、この割合には短期米国債が含まれており、一般的な個人の現金・預貯金比率とは計算対象が異なります。
また、企業は事業運営や投資機会への対応などを目的に資金を保有するため、個人の資産管理とは前提条件が異なります。
そのため、バフェット氏に関連する企業の現金比率をそのまま参考にするのではなく、自身の生活費や保有資産、投資目的に応じて判断することが大切です。
参考:バークシャー・ハサウェイ 2026年第2四半期決算資料
現金比率50%は高すぎる?
現金比率50%が高すぎるかどうかは、保有資産の総額や生活状況によって異なります。
割合だけを見て、一律に高すぎると判断することはできません。
例えば、金融資産300万円のうち現金150万円を保有している場合、生活防衛資金として必要な金額によっては妥当な配分と考えられます。
一方、金融資産5,000万円のうち現金2,500万円を保有しており、当面大きな支出予定がない場合は、長期間使わない資金の一部について運用を検討する余地があります。
現金比率50%という数字よりも、その金額を何のために保有しているのかを確認することが大切です。
NISAで運用している資産は現金比率に含まれる?
NISA口座で保有している株式や投資信託は、現金比率の計算では原則として現金に含めません。
NISAは投資によって得られる利益を非課税にする制度であり、保有する金融商品の性質が現金に変わるわけではないためです。
例えば、預貯金300万円、NISA口座の投資信託500万円、その他の株式200万円を保有している場合、金融資産総額は1,000万円、現金比率は30%です。
| 資産 | 現金比率への扱い |
|---|---|
| 普通預金・定期預金 | 現金として計算 |
| NISA口座の投資信託 | 投資資産として計算 |
| NISA口座の株式 | 投資資産として計算 |
| 証券口座の未投資資金 | 現金相当として計算する方法がある |
現金比率を正しく把握するためには、口座の種類ではなく、実際に保有している資産が現金か投資商品かによって分類することが重要です。
まとめ
資産ポートフォリオの現金比率には、すべての人に共通する理想的な割合があるわけではありません。
20〜40%程度を参考にする考え方もありますが、実際には年齢、収入、家族構成、保有資産、将来の支出予定などによって適切な割合が異なります。
現金比率を決める際は、生活防衛資金と近い将来に必要なお金を先に確保し、残りの余剰資金について運用を検討することが大切です。
また、現金比率が高すぎるとインフレや機会損失の影響を受ける一方、低すぎると急な出費への対応や相場下落時の資産売却が必要になる可能性があります。
まずは現在の金融資産総額と現金・預貯金の金額を整理し、ご自身にとって無理のない現金比率を計算してみてください。
本記事は、資産ポートフォリオと資産運用に関する一般的な情報提供を目的としたものであり、個別の税務、社会保険、投資判断、金融商品・不動産取引上の判断を行うものではありません。必要資金、税金・社会保険料、各制度の利用可否、投資成果等は、年齢、収入、家族構成、資産状況、居住地、制度改正、市場環境等により異なります。具体的な税額、制度の適用可否、投資判断、ローン・不動産取引については、必要に応じて税理士、金融機関、不動産会社等の専門家にご確認ください。