300万円を運用するときに最初にやるべきことは、生活費3〜6ヶ月分の「生活防衛資金」を運用資金と切り分けることです。
そのうえで、残りを目的やリスクの許容度に合わせて複数の商品に分けて持つのが、失敗しにくい進め方になります。
理由は、急な出費や収入減が起きたときに、手元の現金が足りないと投資を途中で解約せざるを得なくなるからです。
また、1つの商品に集中させると値動きの影響をそのまま受けるため、分けて持つことで損失のブレを抑えられる可能性があります。
この記事では、300万円を運用する8つの方法をリスクとリターンの違いとあわせて解説し、運用シミュレーションで将来の資産額の目安も紹介します。
自分に合った組み合わせを見つけるために、ぜひ最後までご覧ください。
投資コラムのコンテンツ作成ポリシー
当メディアは、FANTAS technology株式会社が運営する、不動産投資・資産運用の専門情報サイトです。 ユーザーが安心して資産形成の意思決定を行えるよう、以下の方針に基づきコンテンツを作成・運営しています。
▼正確性・信頼性の確保
掲載する情報は、公的機関のデータ、業界団体の公開情報、市場動向レポート、各金融機関の公式情報など、信頼性の高い情報源をもとに作成しています。
また、税制・金融制度に関わる記述については、公的機関や各金融機関の公式情報を参照し、必要に応じてファイナンシャルプランナー、IFAなどの有資格者による確認を行っています。
▼中立性・公平性の担保
特定の金融商品・金融機関・サービスに偏ることなく、複数の選択肢を比較できるよう配慮しています。 評価・比較・ランキングは、手数料、運用実績、商品ラインナップ、サポート体制などの客観的指標に基づき、独自基準で判断しています。
主な取り組み例 ・独自アンケート調査の実施 ・評価基準・ランキング根拠の明示 ・運営会社のサービスを紹介する場合は、その旨を明記し、外部サービスと同一の基準で比較します。
▼最新情報の更新体制
金融市場・税制・関連制度は常に変動するため、関連法令や制度改正、市場動向に応じて記事を定期的に更新しています。
- 金融商品取引法(金商法)
- 金融サービスの提供及び利用環境の整備等に関する法律(金融サービス提供法)
- 不動産特定共同事業法(不動産投資型クラウドファンディング関連)
- 景品表示法(不当景品類及び不当表示防止法/ステルスマーケティング規制を含む)
- 消費者契約法個人情報保護法
当メディアは、特定の金融商品の購入・売却を勧誘するものではなく、また個別の投資助言を行うものではありません。 最終的な投資判断は、ユーザーご自身の責任と判断において行っていただくよう、すべての記事を構成しています。 個別の投資判断に関するご相談は、金融商品取引業者、IFA、ファイナンシャルプランナー等の有資格者にお問い合わせください。
FANTAS technology株式会社 について
FANTAS technologyでは、「テクノロジーの力で、より多くの人に資産運用を届けるウェルステックカンパニー」として、不動産投資・資産運用に関する情報を発信しております。
資産運用に関心を持つ一般のお客様向けにオンラインセミナー「FANTAS study」を実施しているほか、女性のための資産形成メディア「マネカツ by FANTAS」など、ライフステージに合わせた学びの機会を提供しています。
さらに、1口1万円から始められる不動産投資型クラウドファンディング「FANTAS funding」や、AI査定サービス「FANTAS check」、IFAによる資産運用相談サービスなども取り扱っておりますので、気になる方はぜひ以下からご確認ください。

300万円を運用する前に確認しておきたい3つのこと
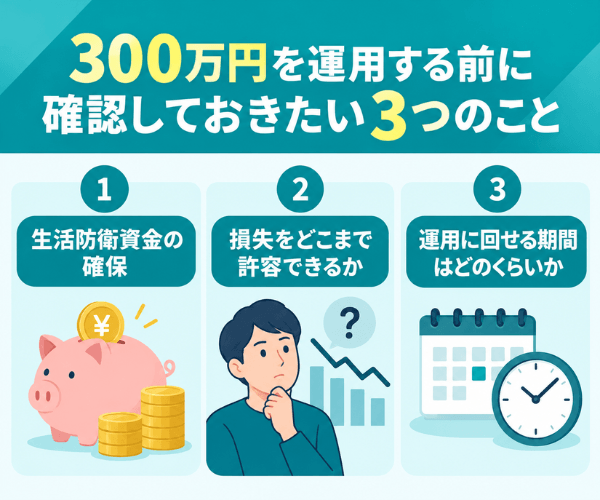
300万円を運用する前に確認しておきたい3つのことは、以下のとおりです。
資金をすべて運用に回してしまうと、急な出費が発生した際に、値下がりしたタイミングで売却しなければならない可能性があります。
生活に必要なお金を手元に残しながら、自分のリスク許容度や運用目的に合った方法を検討することが大切です。
それぞれ詳しく解説します。
生活防衛資金の確保
300万円をすべて運用に回す前に、生活防衛資金を手元に残しておくことが重要です。
運用中のお金を急に引き出すと、値下がりしたタイミングで売らなければならないかもしれません。
生活防衛資金の目安
| 働き方 | 生活防衛資金の目安 |
|---|---|
| 会社員 | 生活費の3〜6か月分 |
| フリーランス・自営業 | 生活費の6か月〜1年分 |
収入が変動しやすいフリーランスや自営業の方は、収入の見通しなどを踏まえて、生活防衛資金を多めに備えることも考えられます。
たとえば、毎月の生活費が20万円で6ヶ月分を備えたい場合は、20万円×6で120万円が目標額になります。
この場合、300万円のうち120万円を生活防衛資金として残し、残りの180万円を運用に回すことが選択肢の一つになります。
損失をどこまで許容できるか
運用方法を選ぶときは、「いくらまでなら減っても生活に困らないか」を先に決めておくことが大切です。
許容できる損失を超える商品を選んでしまうと、値下がりした際に不安から売却してしまう可能性があります。
300万円が値下がりした場合の金額
| 下落率 | 減る金額 | 残る金額 |
|---|---|---|
| 10% | 30万円 | 270万円 |
| 20% | 60万円 | 240万円 |
| 30% | 90万円 | 210万円 |
次の質問に答えると、自分の許容度がわかりやすくなります。
- 30万円減っても冷静でいられるか
- 値下がりした場合も保有を続けられるか
- 毎月の収入は継続して見込めるか
許容できる損失額がはっきりすれば、預金と投資の配分も決めやすくなるでしょう。
運用に回せる期間はどのくらいか
運用期間が長いほど、値動きのある商品も選択肢に入れやすくなる傾向があります。
反対に、数年後に使う予定があるお金を値動きの大きい商品に入れると、使う時期に値下がりしているかもしれません。
運用期間ごとの考え方の目安
| 運用期間 | 向いている運用方法の例 |
|---|---|
| 1〜3年 | 定期預金・個人向け国債(固定3年など。ただし発行後1年間は原則換金不可) |
| 5年前後 | 個人向け国債+一部を投資信託 |
| 10年以上 | 投資信託・株式・REITなど |
たとえば「5年後に住宅の頭金にする」お金と「20年後の老後資金」では、向いている商品が異なります。
いつ使うお金なのかを先に決めてから商品を選ぶと、目的に合った運用方法を検討しやすくなるでしょう。
300万円を運用する方法8選【メリット・デメリットと特徴】
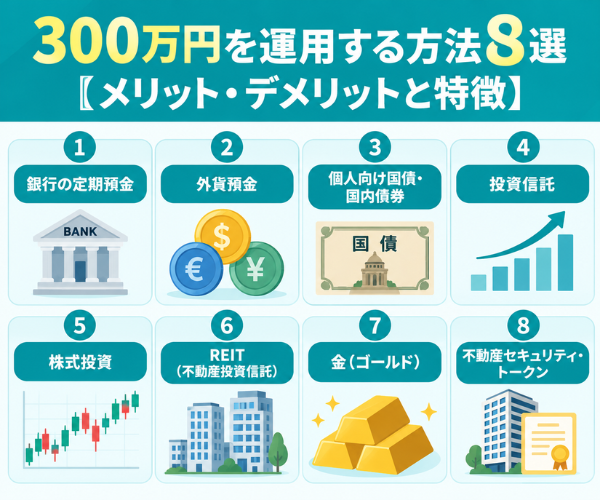
300万円の運用方法には、元本割れのリスクを抑えることを重視するものから、リスクをとって高めのリターンを狙うものまでさまざまな種類があります。
それぞれの方法について、特徴とメリット・デメリットを詳しく解説します。
銀行の定期預金
定期預金は、預金保険の対象となる範囲で元本を保護しながら利息を受け取りたい方の選択肢の一つです。
さらに、ネット銀行や地方銀行のネット支店では、より高い金利も見られます。
2026年4月時点では、SBJ銀行の1年もの定期預金に年1.35%の金利が設定されていました。(適用条件や募集期間は金融機関・商品によって異なるため、利用前に各金融機関の最新情報を確認しましょう。)
300万円を1年預けた場合の利息は、次のとおりです。
| 金利(年) | 利息(税引前) | 利息(税引後・約) |
|---|---|---|
| 0.5% | 15,000円 | 11,952円 |
| 1.0% | 30,000円 | 23,905円 |
| 1.35% | 40,500円 | 32,272円 |
金融機関によって受け取れる利息に差が生じる場合があるため、金利を比べてから預けることが大切です。
銀行の定期預金のメリット・デメリット
定期預金は預金保険の範囲内で元本が保護される一方で、株式などの運用商品と比べるとリターンが低くなる場合があります。
定期預金などの一般預金等は、1金融機関ごとに預金者1人当たり元本1,000万円までとその利息等が預金保険で保護されます。
同じ金融機関にほかの預金がなければ、300万円を1つの銀行にまとめて預けても全額が保護の範囲内に収まります。
| メリット | デメリット |
|---|---|
| 1金融機関ごとに元本1,000万円までとその利息等が保護される | 株式などに比べてリターンが低い場合がある |
| 満期時の利息が事前にわかる | 中途解約すると金利が下がる |
| 少額から手軽に始められる | 物価上昇に追いつかない場合がある |
定期預金は中途解約も可能ですが、その場合は所定の中途解約利率が適用され、当初の金利より低くなる点に注意が必要です。
使う予定がはっきりしているお金や、元本を減らしたくないお金の置き場所として活用するのも選択肢です。
外貨預金
外貨預金は、為替変動のリスクを理解したうえで、円預金とは異なる金利水準の商品を検討したい方の選択肢になります。
米ドルなどの外貨は、円の定期預金より高い金利が提示されることがあるためです。
ただし、円に戻すときの為替レートによって、受け取る金額は変わります。
仮に1ドル=150円のときに300万円(2万ドル)を年3.5%で1年預けた場合を考えてみましょう。
| 1年後の為替レート | 円に戻した金額(税・手数料考慮前) |
|---|---|
| 1ドル=160円(円安) | 約331万円 |
| 1ドル=150円(変わらず) | 約310万円 |
| 1ドル=140円(円高) | 約290万円 |
このように、金利が高くても円高になると元本割れする可能性があることは意識しておきましょう。
外貨預金のメリット・デメリット
外貨預金は円預金より金利が高い場合がある一方で、為替変動という円預金にはないリスクがあります。
また、外貨預金は預金保険の対象外とされています。
| メリット | デメリット |
|---|---|
| 円預金より金利が高い場合がある | 為替変動で元本割れする可能性がある |
| 円安になれば為替差益が得られる場合がある | 為替手数料が往復でかかる |
| 銀行で手軽に始められる | 預金保険の対象外になる |
税金面では、利息に20.315%が源泉徴収され、為替差益は原則として雑所得として総合課税の対象となります。(確定申告の要否は所得状況などによって異なります。)
外貨預金は、為替リスクと手数料を理解したうえで、資金の一部で利用するかを検討するとよいでしょう。
個人向け国債・国内債券
個人向け国債は、国による元本・利子の支払いの仕組みを重視し、定期預金と金利を比較しながら選びたい方の選択肢となります。
1万円から1万円単位で購入でき、少額から始めやすい点も特徴の一つです。
個人向け国債には3つのタイプがあります。
| タイプ | 金利の仕組み | 満期 |
|---|---|---|
| 変動10年 | 半年ごとに金利が見直される | 10年 |
| 固定5年 | 満期まで金利が変わらない | 5年 |
| 固定3年 | 満期まで金利が変わらない | 3年 |
2026年10月8日から募集が始まった変動10年(第199回債)の初回の適用利率は年2.05%でした。
300万円を購入し、年2.05%の利率が半年間適用されると仮定した場合、利息は300万円×2.05%×1/2=3万750円(税引前)の概算です。(実際の初回利息は発行日からの保有日数に応じて計算されます。)
なお、企業が発行する社債などの国内債券もありますが、元本や利息が予定どおり支払われるかどうかは発行する企業の信用力によって変わります。
個人向け国債・国内債券のメリット・デメリット
個人向け国債は国が元本と利子の支払いに責任を持つ一方で、発行から1年間は原則として換金できない点に注意が必要です。
一方で、途中換金は発行から1年が経過すれば原則可能ですが、その際は直前2回分の各利子(税引前)相当額×0.79685が差し引かれます。
| メリット | デメリット |
|---|---|
| 国が元本と利子の支払いに責任を持つ | 発行から1年間は原則換金できない |
| 最低0.05%の金利が保証される | 中途換金すると利子の一部が差し引かれる |
| 変動10年は金利上昇に連動しやすい | 株式などの値上がり益は期待できない |
変動10年は半年ごとに金利が見直されるため、金利が上昇した場合は受け取る利息が増える仕組みです。
1年以上使う予定のないお金について、発行後1年間の換金制限などを踏まえて検討できる方法の一つです。
投資信託
投資信託は、少額から「分散投資」を検討したい方の選択肢の一つです。
さらに、新NISAの非課税投資枠を利用すると、対象商品の売却益や分配金などにかかる国内の税金が非課税となります。
| 新NISAの枠 | 年間投資枠 |
|---|---|
| つみたて投資枠 | 120万円 |
| 成長投資枠 | 240万円 |
| 合計 | 360万円(生涯1,800万円) |
2つの投資枠を併用すると年間360万円まで投資可能となり、生涯の非課税保有限度額は1,800万円です。※うち成長投資枠は1,200万円まで
たとえば、300万円全額を運用開始時に投資し、年5%の利回りが10年間続くと仮定すると、約489万円になる計算です。※税金・手数料は考慮していません
利益の約189万円に20.315%の税率で課税されると約38万円の税金がかかる計算ですが、NISAの対象となる国内の運用益には課税されません。
新NISAの年間投資枠の合計は360万円のため、成長投資枠で240万円を一括投資し、残りの60万円をつみたて投資枠で積立投資するなど、枠を組み合わせることで300万円をNISAの非課税枠で運用することも可能です。※つみたて投資枠は対象商品や積立による購入などの条件があります
なお、積立部分は購入時期が分かれるため、300万円全額を開始時点から運用する上記の試算とは結果が異なります。
投資信託のメリット・デメリット
投資信託は商品によって複数の資産に分散投資できる一方で、元本は保証されていません。
投資対象の価格変動によって基準価額が下がることがあります。
| メリット | デメリット |
|---|---|
| 1つの商品で複数の資産に分散投資できる場合がある | 元本保証がない |
| 運用を専門家に任せられる | 保有中にコスト(信託報酬)がかかる |
| NISAの対象商品は国内の運用益が非課税になる | 短期間では値下がりすることもある |
| 積立で少額から始められる | 商品数が多く選ぶのに迷いやすい |
価格が高いときは少ない口数、低いときには多い口数を購入する仕組みで、一度に高値で購入するリスクを分散できます。
長期・積立・分散の考え方を踏まえ、投資目的やリスク許容度に合うか検討するとよいでしょう。
株式投資
株式投資は、値動きのリスクを理解したうえで、より高いリターンを狙いたい方向けの方法です。
企業の成長にあわせて株価が上がれば値上がり益が得られ、保有中は配当金を受け取れる場合もあります。
300万円で株式投資をする場合は、次のように分散させることも考えられます。
- 1つの銘柄に集中させず、複数の企業に分けて投資する
- 業種(食品・通信・金融など)をばらけさせる
- 投資信託や預金と組み合わせて、株式の割合を決めておく
たとえば300万円のうち100万円を株式に、残りを値動きの異なる投資信託や預金に分けることで、1社の株価下落が資産全体に与える影響を抑えられる場合があります。
株式には価格変動のリスクがあるため、生活費などに影響しない範囲の金額で取り組むことが大切です。
株式投資のメリット・デメリット
株式投資は値上がり益が期待できる反面、損失が出る可能性もある方法です。
個別企業の業績や景気の影響を直接受けるため、短期間で株価が変動することがあります。
| メリット | デメリット |
|---|---|
| 値上がり益が期待できる | 株価が下がる可能性がある |
| 配当金を受け取れる場合がある | 企業の倒産で価値がなくなるリスクがある |
| 株主優待がもらえる銘柄もある | 銘柄選びに知識と時間が必要になる |
| 新NISAの成長投資枠で非課税になる | 値動きが気になりやすい |
1つの金融商品に多くの資金を投入すると、その商品が値下がりしたとき、資産全体も影響を受けやすくなります。
個別株の銘柄選びに不安がある場合は、投資信託から始めて、必要に応じて個別株を検討するのも一つの方法です。
REIT(不動産投資信託)
REITは、少額から不動産に投資して分配金を受け取りたい方の選択肢の一つです。
一定の利益の分配割合などの要件を満たすと法人税の負担が軽減される仕組みがあり、多くのJ-REITでは利益の大部分が投資家に分配されています。
不動産証券化協会の資料によると、2023年10月までの10年間、J-REITの分配金利回りはおおむね3%〜5%の水準で推移しました。
仮に分配金利回りが4%で変わらないとすると、300万円の投資で年間12万円(税引前)の分配金となる計算です。※ただし、分配金は運用状況によって変動します
| 項目 | 内容 |
|---|---|
| 投資対象 | オフィス・商業施設・物流施設・住宅など |
| 購入場所 | 証券会社(株式と同じように売買) |
| 分配金 | 多くは年2回 |
| NISA | 成長投資枠で購入可能 |
多くのJ-REITは年2回決算ですが、決算月の異なる銘柄を組み合わせることで、毎月いずれかの銘柄から分配金を受け取れる場合があります。
不動産からの分配金収入に関心がある方にとって、REITは検討できる選択肢の一つです。
REITのメリット・デメリット
REITは分配金を得られる場合がある一方で、金利や不動産市況によって価格や分配金が変動する点に注意が必要です。
| メリット | デメリット |
|---|---|
| 少額で複数の不動産に投資できる | 価格が変動し元本割れの可能性がある |
| 分配金を受け取れる場合がある | 金利上昇で分配金が減る場合がある |
| 株式と同じように売買しやすい | 災害や不動産価格下落の影響を受ける |
| 対象のJ-REITはNISAで分配金も国内非課税にできる | 銘柄ごとの財務状況の確認が必要になる |
NISAの成長投資枠で対象のJ-REITを購入し、分配金を証券会社の口座で受け取る設定(株式数比例配分方式)にすれば、売却益に加え分配金も国内で非課税となります。
利回りだけで判断せず、分配金の持続性や財務内容、稼働率を確認することが重要です。
金(ゴールド)
金は、資産の一部を株式などとは異なる値動きをする資産として保有したい方の選択肢の一つです。
金は実物資産であり、株式や預金とは異なる要因で価格が変動することがあります。
金価格を1グラム4,640円とした場合、当時100g(約46万円分)購入していれば、1グラム3万円で換算した評価額は約300万円となります。※ただし、過去の値動きは将来の価格を示すものではありません。手数料や税金は考慮していません
また、金は一般的に米ドルで取引されるため、ほかの条件が同じであれば、ドル高円安になるほど円建ての金価格は上がりやすくなります。
300万円のうち金に回す金額の例
| 配分 | 金への投資額 | 考え方 |
|---|---|---|
| 1割 | 30万円 | 資産全体の値動きの分散を意識して持つ |
| 2割 | 60万円 | 円安やインフレへの備えの比重を高める |
金は利息や配当金を生まないため、資産全体の配分を考えたうえで、一部として組み入れる方法があります。
一度に買うのが不安な方は、積立で少しずつ購入する方法も検討するとよいでしょう。
金(ゴールド)のメリット・デメリット
金は実物資産として保有できる一方で、持っているだけでは利息や配当金を生まない点に注意しましょう。
金のリターンは値上がり益だけのため、価格が下がれば損失になります。
| メリット | デメリット |
|---|---|
| 実物資産として保有できる | 利息や配当金がつかない |
| 円安局面で円建て価格が上がりやすい | 高値圏では価格が下落する可能性もある |
| 株式などと異なる値動きで分散効果が期待できる | 購入時・売却時に手数料がかかる |
| 少額から積立購入できる商品もある | 現物は保管や盗難に気をつける必要がある |
2026年には金価格が過去最高値を更新した時期もありましたが、短期間で値下がりする可能性もあります。
金は値上がりを保証するものではないため、「資産全体の値動きを分散する」目的で資産の一部に組み入れる使い方が考えられます。
不動産セキュリティ・トークン
不動産セキュリティ・トークン(不動産ST)は、不動産に小口で投資し、運用状況に応じた分配金を受け取りたい方の選択肢の一つです。
商品によっては、大型マンションなどに比較的少額から投資できます。
実際に募集された商品の例
| 商品例 | 1口の金額 | 特徴 |
|---|---|---|
| 大阪市の賃貸マンション3棟 | 10万円 | 証券会社を通じて募集 |
| 北品川の高級マンション | 10万円(最低5口) | 運用期間約5年・利回り5.5%見込み |
| 野村證券の過去の取扱例 | 100万円 | 予想分配金利回り年3.0〜4.5%(2023年6月までの公表資料に基づく) |
REITは複数の不動産に投資するものが一般的ですが、不動産STは特定の物件や複数物件を対象とする商品があり、運用期間や中途売却の条件も商品によって異なります。
300万円のうち一部を、物件の特徴や運用期間を確認しながら不動産STに振り分ける使い方も考えられるでしょう。
不動産セキュリティ・トークンのメリット・デメリット
不動産STは商品によって取引機会が限られることがあり、売却価格や分配金が保証されているわけではありません。
| メリット | デメリット |
|---|---|
| 大型不動産に少額から投資できる | 利回りは保証されていない |
| 物件を指定して投資できる商品もある | 投資対象が少数の物件に集中する場合がある |
| 宿泊券などの優待が付く商品もある | 運用期間や募集機会に制約がある場合がある |
| 法律に基づく有価証券として発行される | 商品によって売買のしやすさが異なる |
投資対象となる不動産の稼働状況や売却価格によって、分配金や償還金額が影響を受ける点にも注意が必要です。
分配金とは別に、宿泊券や割引券などの「ユーティリティ・トークン」が付与される事例もあります。
物件の立地や運用期間、中途売却の方法を確認したうえで投資することが大切です。
300万円の運用シミュレーション
300万円を運用した場合の将来の資産額は、運用期間や利回りによって異なります。
運用で得た利益を再投資する複利を前提とし、税金や手数料は考慮していません。
なお、実際の利回りは市場環境などによって変動するため、シミュレーションの結果は将来の運用成果を保証するものではない点を念頭に置いておきましょう。
300万円を5年運用した場合
一定の利回りを仮定した試算では、5年間の運用は10年・20年と比べて最終金額の差が小さくなります。
同じ利回りが続くと仮定すると、運用期間が長くなるほど複利による増加額が積み重なるためです。
| 利回り(年) | 5年後の金額 | 増えた金額 |
|---|---|---|
| 1% | 約315万円 | 約15万円 |
| 3% | 約348万円 | 約48万円 |
| 5% | 約383万円 | 約83万円 |
5年程度の運用であれば、値下がりした時期に使う時期が重なるリスクも考える必要があります。
使う時期が決まっている場合は、必要な時点で値下がりしていても売却が必要になる可能性を考慮しましょう。
5年後に使う予定があるお金は、個人向け国債や定期預金を中心にし、一部だけを投資信託に回す方法も考えられます。
300万円を10年運用した場合
一定の利回りを仮定した試算では、10年間運用すると利回りによる金額の差が広がります。
運用で得た利益を再投資すると、その利益にも複利計算が適用されるためです。
| 利回り(年) | 10年後の金額 | 増えた金額 |
|---|---|---|
| 1% | 約331万円 | 約31万円 |
| 3% | 約403万円 | 約103万円 |
| 5% | 約489万円 | 約189万円 |
前述のとおり、試算どおりに約189万円の利益が生じた場合、NISAの対象となる国内の運用益にかかる税金(通常約38万円)は非課税となります。
10年以上使わないお金であれば、NISAで投資信託を中心に運用することも選択肢として検討できます。
300万円を20年運用した場合
20年間の試算では、一定の利回りを仮定すると300万円が計算上2倍以上になる場合があります。
プラスの利回りが続くと仮定した場合、複利による増加額が積み重なるためです。
| 利回り(年) | 20年後の金額 | 増えた金額 |
|---|---|---|
| 1% | 約366万円 | 約66万円 |
| 3% | 約542万円 | 約242万円 |
| 5% | 約796万円 | 約496万円 |
年5%の利回りが20年間続くと仮定した場合、元本の約2.6倍になる計算です。
老後資金のように20年以上先に使うお金は、資金状況やリスク許容度を踏まえて、運用開始の時期を検討するとよいでしょう。
300万円の運用で1,000万円を目指す場合
300万円の運用で1,000万円を目指す場合は、「時間」と「追加の積立」を組み合わせる方法が考えられます。
300万円を一括で運用し、毎年一定の利回りが続くと仮定した場合に、1,000万円に届くまでの年数の目安は次のとおりです。
| 利回り(年) | 1,000万円に届くまでの期間 |
|---|---|
| 3% | 約41年 |
| 5% | 約25年 |
| 7% | 約18年 |
| 10% | 約13年 |
※複利で計算した概算で、税金や手数料は考慮していません。
高いリターンを期待する運用商品には、それに応じた価格変動などのリスクが伴う場合がある点に注意が必要です。
そこで選択肢の一つとなるのが、300万円の一括投資に毎月の積立を加える方法です。
- 300万円を年5%で20年運用:約796万円
- 毎月1万円を年5%で20年積立:約411万円
- 合計:約1,207万円
このように、毎月1万円の積立を加え、年5%の利回りが続くと仮定すると、20年で1,000万円を超える計算になります。
高いリターンを前提としない方法として、運用期間と追加の積立額を組み合わせて検討することも、1,000万円を目指すうえでの考え方の一つです。
300万円の資産運用はファンタステクノロジーへご相談ください
「300万円を運用したいけれど、どの方法にどれくらい配分すればいいのか分からない」とお悩みの方は、FANTAS technology株式会社にご相談ください。
FANTAS technologyでは、お客様一人ひとりの状況やご希望に合わせて、幅広い選択肢の中から資産運用の方法をご提案しています。
- 株式・投資信託などの金融商品やNISAのご提案
- 保険を活用した資産形成
- 不動産投資・不動産投資型クラウドファンディング
300万円のうち一部を不動産に分散させたい方にも、少額からご活用いただけます(元本や分配金が保証されるものではありません)。
「300万円をどのように配分すればよいのか」「生活防衛資金はいくら残しておくべきか」と迷っている方は、まずは現在の資産状況や将来のご希望についてお聞かせください。
担当者が、お客様の資産状況やご希望を伺いながら、300万円の運用プランを一緒に考えてまいります。
300万円の運用方法に関するよくある質問
300万円の運用を考えている方から寄せられやすい疑問に、わかりやすくお答えします。
300万円は「一括投資」と「分割投資(積立)」どちらがいい?
投資に慣れていない方や購入時期による影響を分散させたい方は、分割投資(積立)を検討するとよいでしょう。
一定額を定期的に買い続ける「ドルコスト平均法」を活用すれば、価格が安いときには多く、高いときには少なく購入することになります。
購入時期が分かれるため、特定の時点で全額を購入する場合とは異なる平均購入単価になります。
| 比較項目 | 一括投資 | 分割投資(積立) |
|---|---|---|
| 運用できる期間 | 最初から全額を長く運用できる | 運用資金が少しずつ増える |
| 買う時期のリスク | 高値で買うと影響が大きい | 購入時期が分散される |
| 心理的な負担 | 値下がり時に不安になりやすい | 値下がり時も続けやすい傾向がある |
たとえば300万円のうち100万円を一括で投資し、残りの200万円を2〜3年かけて積み立てる方法も考えられます。
迷った場合は、一括と分割を組み合わせて、自分が無理なく続けられる方法を選ぶとよいでしょう。
300万円の運用で商品選びに迷った場合の判断基準は?
商品選びに迷ったときは、「使う時期」「減ってもよい金額」「手間をかけられるか」の3つを判断の目安にするとよいでしょう。
判断の目安
| あなたの状況 | 向いている運用方法 |
|---|---|
| 1〜3年以内に使う予定がある | 定期預金・個人向け国債 |
| 元本を減らしたくない | 定期預金・個人向け国債 |
| 10年以上使わず、手間をかけたくない | 投資信託(NISAのつみたて投資枠) |
| 分配金で定期的な収入がほしい | REIT・不動産ST |
| リスクをとって高めのリターンを狙いたい | 株式投資 |
| 資産の一部を値動きの分散として持ちたい | 金(ゴールド) |
投資のリスクを減らす方法のひとつに、複数の投資先に資金を分ける「分散投資」があります。
1つの商品に絞る必要はなく、預金・国債・投資信託などを組み合わせて300万円を配分するのも考え方の一つです。
300万円を銀行預金のまま放置するリスクは?
300万円を銀行預金のまま置いておく場合、預金金利が物価上昇率を下回ると、お金の実質的な価値が目減りするリスクがあります。
物価が上がると、同じ300万円で買えるモノやサービスの量が減ってしまうためです。
2026年9月の全国の消費者物価指数(総合)は、前年同月比で2.1%上昇しました。
2026年9月の東京都区部では、総合指数が前年同月比2.7%上昇しています。
物価が毎年2%ずつ上がり続けた場合の、300万円の実質的な価値は次のとおりです。
| 経過年数 | 300万円の実質的な価値(概算) |
|---|---|
| 5年後 | 約272万円 |
| 10年後 | 約246万円 |
| 20年後 | 約202万円 |
※金利がつかず、物価が毎年2%上昇した場合の試算です。
この条件では、預金の金額が減っていなくても、10年後の実質的な価値が約54万円分目減りする計算になります。
生活防衛資金を除いたお金は、自身のリスク許容度も踏まえながら、物価上昇への備えとして運用を検討するとよいでしょう。
300万円を元本保証で運用する場合は?
元本の保護を重視するなら、預金保険の対象となる銀行の定期預金と、国が元本・利子の支払いに責任を持つ個人向け国債が代表的な選択肢です。
ただし、定期預金の預金保険には保護範囲があり、個人向け国債には中途換金時の調整などの条件があります。
| 項目 | 銀行の定期預金 | 個人向け国債 |
|---|---|---|
| 元本の扱い | 1金融機関ごとに元本1,000万円までとその利息等を預金保険で保護 | 国が元本と利子の支払いに責任を持つ |
| 金利の例 | ネット銀行などで年1%台 | 変動10年は年2.05%(2026年10月募集分) |
| 最低金利 | 金融機関による | 年0.05%を保証 |
| 換金 | 中途解約で金利が下がる | 発行から1年経過後に換金できる |
同じ金融機関にほかの預金がなければ、300万円は預金保険の保護の範囲内に収まります。
一方で、外貨預金は預金保険の対象外となり、投資信託や株式にも元本保証はありません。
元本を減らしたくないお金については、定期預金や個人向け国債の条件を比較し、使う時期に合わせて満期を検討するとよいでしょう。
まとめ
300万円の運用は、生活防衛資金を確保したうえで、使う時期と許容できるリスクを整理し、定期預金や個人向け国債、投資信託などから目的に合う方法を選ぶことが大切です。
今回紹介した8つの運用方法の特徴やシミュレーションを参考に、まずは自分に合った配分を考え、新NISAなども活用しながら無理のない金額から運用を検討してみてはいかがでしょうか。
本記事は、資産運用、金融商品、保険、年金、税務等に関する一般的な情報提供を目的としたものであり、特定の商品・サービス・取引を推奨するものではありません。商品内容、費用、リスク、税務上の取扱い、運用成果・受給額等は、契約条件、法令・制度、市場環境、個別事情により異なり、記載された試算や将来の結果を保証するものではありません。検討にあたっては、各事業者・公的機関の公式情報や関係資料をご確認ください。