30代独身女性の貯金額の目安となる女性単身世帯の金融資産残高は、平均約573万円です。
また、30代単身世帯(男女計)の金融資産保有額の中央値は100万円となっています。
平均値は金融資産を多く保有する一部の人の影響を受けやすいため、自分の貯金額を比較する際は中央値も参考にすることが大切です。
ただし、必要な貯金額は、現在の収入や生活費、将来のライフプランによって異なります。
結婚や出産、住宅購入などのライフイベントに加え、老後の生活も見据えて資金を準備しておく必要があります。
そのため、平均額と比較するだけでなく、今後必要になるお金を把握し、自分に合った貯蓄目標を立てることが重要です。
この記事では、30代独身女性の平均貯金額と中央値、将来必要になるお金、今から貯金を増やす5つの方法を詳しく解説します。
投資コラムのコンテンツ作成ポリシー
当メディアは、FANTAS technology株式会社が運営する、不動産投資・資産運用の専門情報サイトです。 ユーザーが安心して資産形成の意思決定を行えるよう、以下の方針に基づきコンテンツを作成・運営しています。
▼正確性・信頼性の確保
掲載する情報は、公的機関のデータ、業界団体の公開情報、市場動向レポート、各金融機関の公式情報など、信頼性の高い情報源をもとに作成しています。
また、税制・金融制度に関わる記述については、公的機関や各金融機関の公式情報を参照し、必要に応じてファイナンシャルプランナー、IFAなどの有資格者による確認を行っています。
▼中立性・公平性の担保
特定の金融商品・金融機関・サービスに偏ることなく、複数の選択肢を比較できるよう配慮しています。 評価・比較・ランキングは、手数料、運用実績、商品ラインナップ、サポート体制などの客観的指標に基づき、独自基準で判断しています。
主な取り組み例 ・独自アンケート調査の実施 ・評価基準・ランキング根拠の明示 ・運営会社のサービスを紹介する場合は、その旨を明記し、外部サービスと同一の基準で比較します。
▼最新情報の更新体制
金融市場・税制・関連制度は常に変動するため、関連法令や制度改正、市場動向に応じて記事を定期的に更新しています。
- 金融商品取引法(金商法)
- 金融サービスの提供及び利用環境の整備等に関する法律(金融サービス提供法)
- 不動産特定共同事業法(不動産投資型クラウドファンディング関連)
- 景品表示法(不当景品類及び不当表示防止法/ステルスマーケティング規制を含む)
- 消費者契約法個人情報保護法
当メディアは、特定の金融商品の購入・売却を勧誘するものではなく、また個別の投資助言を行うものではありません。 最終的な投資判断は、ユーザーご自身の責任と判断において行っていただくよう、すべての記事を構成しています。 個別の投資判断に関するご相談は、金融商品取引業者、IFA、ファイナンシャルプランナー等の有資格者にお問い合わせください。
FANTAS technology株式会社 について
FANTAS technologyでは、「テクノロジーの力で、より多くの人に資産運用を届けるウェルステックカンパニー」として、不動産投資・資産運用に関する情報を発信しております。
資産運用に関心を持つ一般のお客様向けにオンラインセミナー「FANTAS study」を実施しているほか、女性のための資産形成メディア「マネカツ by FANTAS」など、ライフステージに合わせた学びの機会を提供しています。
さらに、1口1万円から始められる不動産投資型クラウドファンディング「FANTAS funding」や、AI査定サービス「FANTAS check」、IFAによる資産運用相談サービスなども取り扱っておりますので、気になる方はぜひ以下からご確認ください。


30代独身女性の貯金額はどのくらい?平均・中央値を確認
30代独身女性の貯金額を確認する際は、同年代の平均額だけでなく、中央値もあわせて見ることが重要です。
平均値は金融資産を多く保有する一部の世帯の影響を受けやすく、個々の世帯の資産状況と差が生じる場合があります。
また、「貯金」という言葉でひとまとめにされがちですが、調査によって預貯金以外の有価証券や保険などを含む場合があります。
数値の定義や調査対象を確認して比較すると、自分の資産状況をより適切に捉えられるでしょう。
ここからは、総務省統計局とJ-FLECの調査をもとに、30代女性の単身世帯の金融資産状況と、年代別の平均値・中央値を順に確認していきます。
30代独身女性の平均貯金額
総務省統計局の「令和6年全国家計構造調査」によると、30歳代の女性単身世帯の金融資産残高は572.7万円、金融負債残高は199.3万円でした。
金融資産から金融負債を差し引くと、約373万円となります。
30歳代と前後の年代の女性の貯蓄額を比較すると、以下のとおりです。
| 項目 | 30歳未満 | 30歳代 | 40歳代 |
|---|---|---|---|
| 金融資産残高 | 約245万円 | 約573万円 | 約940万円 |
| 金融負債残高 | 約23万円 | 約199万円 | 約399万円 |
| 金融資産から負債を差し引いた額 | 約222万円 | 約373万円 | 約541万円 |
30歳未満の女性単身世帯では金融資産残高が約245万円であるのに対し、30歳代では約573万円となっており、約2.3倍に増えています。
一方、金融負債残高も約23万円から約199万円へ増えています。
また、40歳代では金融資産残高が約940万円、金融負債残高が約399万円となり、金融資産から負債を差し引いた額は約541万円です。
なお、ここでいう金融資産には預貯金だけでなく有価証券や生命保険なども含まれるため、約573万円すべてが銀行預金として保有されているわけではありません。
また、調査対象は未婚女性に限定した「独身女性」ではなく「女性の単身世帯」であるため、30代独身女性の貯金額を考える際の参考値として捉えるとよいでしょう。
30代から始める、賢いお金の貯め方
年代別に見る独身世帯の平均貯蓄額と中央値
30代の独身世帯で貯蓄額を比較する際は、平均値だけでなく中央値もあわせて確認することが大切です。
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査 2025年」によると、30歳代の単身世帯における金融資産保有額は、平均501万円、中央値100万円です。
平均値と中央値に大きな差があるのは、金融資産を多く保有する一部の世帯によって平均値が押し上げられるためです。
年代別の平均値と中央値は、以下のとおりです。(男女あわせての統計です)
| 年代 | 平均値 | 中央値 |
|---|---|---|
| 20歳代 | 255万円 | 37万円 |
| 30歳代 | 501万円 | 100万円 |
| 40歳代 | 859万円 | 100万円 |
| 50歳代 | 999万円 | 120万円 |
| 60歳代 | 1,364万円 | 300万円 |
| 70歳代 | 1,489万円 | 500万円 |
参考:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年[単身世帯]各種分類別データ」
年代が上がるにつれて、金融資産保有額の平均値はおおむね増える傾向にあります。
一方で、30歳代では平均501万円に対して中央値は100万円と、401万円の差があります。
40歳代でも平均859万円に対して中央値は100万円となっており、平均値だけでは同年代の一般的な資産状況を捉えにくいことがわかります。
自分の貯蓄額が多いか少ないかを確認するときは、平均値だけで判断せず、中央値も参考にしながら比較するとよいでしょう。
そのうえで、今後の結婚や住宅購入、老後など、自分のライフプランに必要な金額から貯蓄目標を決めることが重要です。
30代独身女性が今後に備えて考えておきたいお金
30代は、今後の働き方や暮らし方によって必要になるお金が変わりやすい時期です。
結婚や出産、子育てを希望する場合にはまとまった費用がかかるほか、住まいの購入や老後の生活についても早めに見通しを立てておくと資金計画を立てやすくなります。
ただし、すべてのライフイベントが誰にでも当てはまるわけではありません。
自分が実現したい暮らしをもとに、どの時期にいくら必要になりそうかを整理することが、無理のない貯蓄計画への第一歩です。
以下では、結婚・新生活・妊娠出産・教育・住宅購入・老後の6つに分けて、主な費用の目安と考え方を解説します。
金額は調査対象や条件によって異なるため、資金計画の参考値として確認してください。
将来必要なお金、
今から準備できていますか?
結婚に必要な費用は平均210.1万円
結婚に必要なお金のうち、挙式や披露宴、ウエディングパーティー、結婚を機とした食事会にかかった費用は平均210.1万円です。
ただし、結婚にかかる費用はこれだけではありません。
婚約指輪や結婚指輪、新婚旅行などを予定している場合は、それぞれに費用がかかります。
リクルートブライダル総研の「結婚マーケット調査2025」をもとに、主な費用の平均額をまとめると以下のとおりです。
| 項目 | 平均費用 |
|---|---|
| 婚約指輪(エンゲージリング) | 43.8万円 |
| 結婚指輪(夫側) | 16.4万円 |
| 結婚指輪(妻側) | 20.0万円 |
| 挙式・披露宴・ウエディングパーティー・食事会 | 210.1万円 |
| 挙式+披露宴・ウエディングパーティーを実施した場合 | 298.6万円 |
| 新婚旅行の事前予約時に支払った費用 | 43.9万円 |
| 新婚旅行先で追加でかかった費用 | 12.4万円 |
※各項目は、それぞれ対象者や集計条件が異なるため、平均金額を単純に合計した金額が「結婚にかかる平均費用」となるわけではありません。
全体平均の210.1万円は、実施内容の異なるケースを含む数値です。挙式と披露宴・ウエディングパーティーの両方を実施した人では、費用は平均298.6万円となっています。
さらに、新婚旅行では事前予約時に支払った費用が平均43.9万円、旅行先で追加でかかった費用が平均12.4万円でした。
ただし、実際に必要な金額は、結婚式を行うかどうかや招待する人数、新婚旅行の行き先、指輪の購入有無などによって異なります。
結婚後には新居や家具・家電などの費用も発生するため、結婚に関するイベントだけでなく、その後の新生活まで含めて必要な資金を見積もっておくことが大切です。
参考:リクルートブライダル総研「結婚マーケット調査2025」
結婚後の新生活に必要な費用は条件により異なる
結婚後に新生活を始める際は、新居への引っ越しや家具・家電の購入などにもお金がかかります。
リクルートブライダル総研「結婚マーケット調査2025」によると、新婚生活を始める際にインテリア・家具を購入した人・購入予定の人の平均費用は26.7万円、家電製品は35.9万円でした。
| 費用の項目 | 費用・内容 |
|---|---|
| 新居の契約費用 | 賃貸の場合は敷金・礼金・仲介手数料などがかかる場合がある |
| 引っ越し費用 | 荷物の量や移動距離、引っ越す時期などによって変動 |
| インテリア・家具の購入費用 | 平均26.7万円(※) |
| 家電製品の購入費用 | 平均35.9万円(※) |
参考:リクルートブライダル総研「結婚マーケット調査2025」
結婚式や新婚旅行にかかる費用だけでなく、新生活に必要なお金もあらかじめ見積もっておくことが大切です。
妊娠・出産に必要な費用は約51.8万円
将来、結婚や出産を考えている30代独身女性は、妊娠・出産にかかる費用も把握しておくことが大切です。
資料で示された平均出産費用は、2022年度の48万2,294円から2023年度には50万6,540円となり、2024年度上半期には約51.8万円となっています。
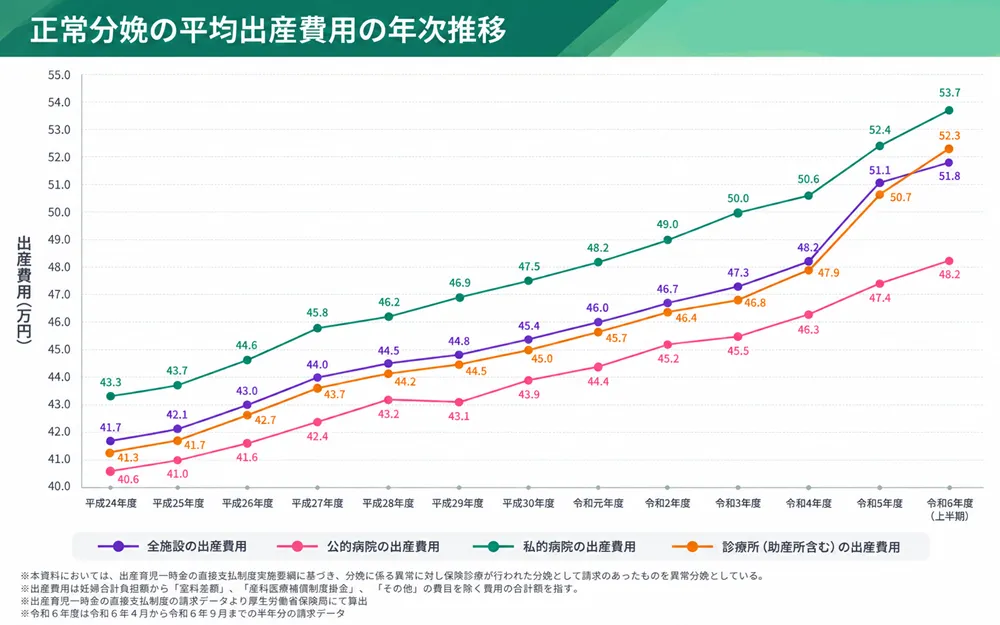
※2024年度は上半期(2024年4〜9月)のデータです。
なお、上記の平均額には、個室利用による室料差額などは含まれていません。
また、妊娠中の健診費用や出産準備品の購入費用なども別途考慮する必要があります。
出産時には原則50万円の出産育児一時金が支給されますが、実際の費用によっては自己負担が発生する場合もあります。
将来の出産に備えるためにも、利用できる公的制度を確認しながら、無理のない範囲で計画的に貯蓄しておくとよいでしょう。
子どもの教育費は約857万円(全て国公立に通った場合)
子どもの教育費は、進学先や通う学校によって異なり、大学卒業までに1,000万円近い費用がかかる場合もあります。
文部科学省の調査をもとに試算すると、幼稚園から大学卒業まですべて公立の学校と国立大学に通った場合、教育費は約857万円となります。
一方、幼稚園から大学まですべて私立に通った場合は、約2,366万円が目安です。
進学先による教育費の違いは、以下のとおりです。
| 教育費の内訳 | すべて公立+国立大学 | すべて私立+私立大学 |
|---|---|---|
| 幼稚園〜高校卒業 | 約614万円 | 約1,969万円 |
| 大学4年間 | 約243万円 | 約397万円 |
| 合計 | 約857万円 | 約2,366万円 |
出典:文部科学省「令和5年度 子供の学習費調査」/文部科学省「国公私立大学の授業料等の推移」
※幼稚園〜高校の費用は2023年度調査の訂正後の数値、大学の費用は2021年度の授業料・入学料をもとに試算しています。大学在学中の生活費や教材費などは含まれていません。
教育費は、公立と私立のどちらを選ぶかによって大きな差が生じます。
特に私立小学校や私立大学への進学を考える場合は、早い段階からまとまった資金の準備を検討しておくとよいでしょう。
また、大学進学時に一人暮らしを始める場合は、家賃や食費、引っ越し費用なども発生します。
将来の子どもの教育費に備えるためにも、進学先や必要になる時期を想定し、貯蓄や資産運用を組み合わせながら計画的に準備することが重要です。
住宅購入にかかる費用は約4,215万円(建売住宅の場合)
将来、マイホームの購入を考えている30代独身女性は、住宅購入に必要な資金を把握しましょう。
住宅の種類別に見ると、平均所要資金は以下のとおりです。
| 住宅の種類 | 平均所要資金 |
|---|---|
| マンション | 5,882万円 |
| 土地付注文住宅 | 5,313万円 |
| 注文住宅 | 4,262万円 |
| 建売住宅 | 4,215万円 |
| 中古マンション | 3,602万円 |
| 中古戸建 | 2,783万円 |
出典:住宅金融支援機構「2025年度 フラット35利用者調査」
ただし、これらはフラット35利用者の平均額であり、実際の購入費用は地域や物件の広さ、築年数などによって異なります。
また、住宅購入時には登記費用や住宅ローンの事務手数料、税金などが別途かかる場合もあります。
住宅を購入する際は、物件価格だけでなく、購入後の住宅ローン返済や維持費も含めて資金計画を立てることが重要です。
将来の住まいの選択肢を広げるためにも、生活費や貯蓄とのバランスを考えながら、無理のない範囲で購入資金を準備しておきましょう。
老後資金の不足額は30年間で独身約1,079万円 夫婦約1,528万円の試算
老後に必要な資金は、独身で暮らすか、夫婦で生活するかによって異なります。
将来の生活スタイルが決まっていなくても、それぞれの費用を把握しておくことで、今から必要な備えを考えやすくなります。
それぞれの家計収支と、30年間の不足額を比較すると以下のとおりです。
| 項目 | 独身 | 夫婦 |
|---|---|---|
| 毎月の手取り収入(年金など) | 118,465円 | 221,544円 |
| 毎月の生活費 | 148,445円 | 263,979円 |
| 毎月の不足額 | 29,980円 | 42,434円 |
| 30年間の不足額 | 約1,079万円 | 約1,528万円 |
※30年間の不足額は、2025年の毎月の不足額が65歳から95歳まで続くと仮定した試算です。
ただし、これらは平均的な家計収支から算出した金額であり、実際に必要な老後資金は年金の受給額や住居費、生活スタイルによって異なります。
特に賃貸住宅で暮らす場合は家賃が継続的に発生するほか、医療費や介護費などの支出も考慮する必要があります。
将来、独身・既婚のどちらの生活を選ぶ場合も、30代のうちから貯蓄や資産運用を通じて、無理のない範囲で老後資金を準備しておきましょう。
30代独身女性が今から貯金を増やす5つの方法
30代独身女性が貯金を増やすには、ただ節約を続けるのではなく、将来必要になるお金を整理し、毎月無理なく貯められる仕組みを作ることが重要です。
収入が増えても支出が同じように増えてしまえば、手元に残るお金は増えません。一方で、生活の楽しみまで削ってしまうと、貯金を長く続けるのが難しくなる場合があります。
まずは貯金の目的と現在の家計を確認し、取り組みやすい方法から始めましょう。30代独身女性が今から実践できる5つの方法は、以下のとおりです。
貯金の目標額や優先順位は、実家暮らしか一人暮らしか、今後の住まいや働き方をどう考えているかによっても変わります。
ここからは、それぞれの方法を具体的に解説します。
\iDeCo・NISAも基礎から学べる/
ライフプランを立てて必要な貯金額を決める
貯金を増やす第一歩は、将来使うお金と必要な時期を整理し、具体的な目標額を決めることです。
まずは、将来必要になるお金を使う目的や時期ごとに整理しましょう。
例えば、以下のように分けて考えると、貯金の優先順位を決めやすくなります。
- 数年以内に使うお金: 旅行や引っ越しなどの費用
- 将来の大きな支出に備えるお金: 住宅購入に向けた資金など
- 長期的に準備するお金: 老後の生活費など
例えば、5年後に120万円を準備したい場合、現在の貯金が0円であれば毎月2万円ずつ積み立てる計算です。
すでに貯金がある場合は、その分を差し引いて目標を設定できます。
必要な金額を一度に貯めようとするのではなく、目標額から現在の貯金を差し引き、残りの期間で割って毎月の貯金額を決めると、家計に取り入れやすくなります。
ライフプランは変化するものなので、転職や引っ越しなどの節目に見直すことも大切です。
毎月の支出を把握して固定費から見直す
貯金に回せるお金を増やすには、食費や娯楽費を無理に削る前に、毎月継続して発生する固定費を見直すことが効果的です。
固定費は一度契約内容を見直すと、翌月以降も支出を抑えられる場合があります。
まずは銀行口座の引き落とし履歴やクレジットカードの利用明細から、何にいくら払っているのかを確認しましょう。
主な固定費と見直しのポイントは、以下のとおりです。
| 固定費の項目 | 見直しのポイント |
|---|---|
| 家賃・住居費 | 現在の収入に対して負担が大きすぎないか確認し、更新や引っ越しの機会に住居費を比較する |
| 通信費 | スマートフォンのデータ使用量や通話頻度を確認し、契約プランや不要なオプションを見直す |
| 保険料 | 公的保障や加入済みの保険を確認し、必要な保障と重複していないか検討する |
| サブスクリプション | 動画配信・音楽・アプリなどの利用頻度を確認し、使っていないサービスを整理する |
例えば、固定費を毎月5,000円減らせれば、年間で6万円を貯金に回せる計算です。
月々の支払いは少額でも、複数の契約が重なると家計の支出がかさむことがあります。
ただし、必要な保険を安易に解約したり、引っ越しによる初期費用を考えずに住居を変えたりすると、かえって負担が増える場合があります。
生活の満足度を維持しながら、支払額に見合ったサービスを利用できているかを基準に、無理なく削減できる項目から見直しましょう。
給料日に先取り貯金する仕組みを作る
毎月の貯金を習慣化したい場合は、給料が振り込まれたタイミングで、あらかじめ決めた金額を貯金用口座へ移す「先取り貯金」も方法の一つです。
生活費を使ったあとに残ったお金だけを貯めようとすると、月によって貯金額が変わり、予定どおりに積み立てられない場合があります。
給与口座から別の預金口座へ自動振替するなど、手間をかけずに続けられる仕組みを作れば、毎月貯金するかどうかを迷わずに済みます。
最初は家計を圧迫しない少額から始め、数か月続けて余裕があるようなら、貯金額を段階的に増やすとよいでしょう。
反対に、貯金のために生活費が不足して頻繁に取り崩してしまう場合は、設定額が高すぎる可能性があります。長く続けられる金額に調整することが大切です。
生活防衛資金を確保して急な出費に備える
貯金を増やす際は、将来の目標に向けたお金とは別に、病気や失業、家電の故障などの予期せぬ出費に対応できる生活防衛資金を確保しておきましょう。
生活防衛資金がない状態でまとまった支出が発生すると、予定していた貯金を取り崩したり、借入を利用したりする可能性があります。
自営業など収入の変動が大きい場合は、より余裕を持った準備が必要になることもあるでしょう。
すぐに使う可能性があるお金なので、値動きのある金融商品よりも、引き出しやすい普通預金などで管理することが基本です。
生活防衛資金と住宅購入・老後などに向けた貯金を分けておけば、急な支出があっても長期的な資金計画を維持しやすくなります。
余裕資金はNISAなどを活用して資産形成する
当面使う予定のない余裕資金がある場合は、NISAなどの制度を活用し、貯金と資産運用を組み合わせる方法も検討できます。
NISAは、制度の対象となる株式や投資信託などから得られる売却益・配当等が非課税になる仕組みです。現金だけで保有する場合と異なり、運用成果によって資産が増える可能性があります。
ただし、NISAを利用しても投資した商品の価格は変動し、元本割れする場合があります。生活防衛資金や近いうちに使う予定のお金まで、投資に回さないよう注意が必要です。
投資を始める際は、資産形成の目的と運用できる期間を決め、商品ごとのリスクや手数料を比較しましょう。
生活費と緊急時の資金を確保したうえで、長期的に使わないお金の範囲で取り組むことが、貯金と投資を両立するポイントです。
将来に向けた資産形成の相談はファンタステクノロジーへ
30代から将来に向けた資産形成を始めたい方は、FANTAS technology(ファンタステクノロジー)への相談をご検討ください。
FANTAS technologyでは、ライフプランや資産状況に応じた資産運用の相談を受け付けています。
貯金だけで将来のお金を準備できるか不安な方や、NISAなどの資産運用に興味があるものの、何から始めればよいかわからない方にも、学びのきっかけとなるでしょう。
現在の貯金額や収入、将来の希望を整理し、自分に合った資産形成の方法を考えたい方は、まずはお気軽にご相談ください。
女性のための無料マネーセミナー!
30代独身女性の貯金に関する質問
30代独身女性の貯金額について調べると、平均額や中央値と自分の金額を比べて、不安になったり、逆に今のままで十分なのか迷ったりすることがあります。
ただし、同じ30代でも年収や住居費、これまでの働き方、将来の予定は人それぞれです。統計上の金額だけで、現在の貯金が十分かどうかを判断することはできません。
ここでは、貯金100万円・3,000万円の捉え方や、一人暮らしで備えておきたい金額の考え方など、よくある質問に回答します。
ご自身の生活費や今後の予定と照らし合わせながら、貯金目標を考える際の参考にしてください。
30代の独身女性で貯金100万はやばい?
30代独身女性で貯金が100万円だからといって、一概に「やばい」と判断する必要はありません。
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査 2025年」では、30歳代の単身世帯の金融資産保有額は平均501万円、中央値100万円となっています。
ただし、この数値は男女を合わせた単身世帯の統計であり、女性だけの貯金額ではありません。また、金融資産には預貯金以外の資産も含まれるため、銀行預金100万円と単純に比較できない点にも注意が必要です。
大切なのは、現在の100万円で急な支出に対応できるか、今後必要になるお金を計画的に準備できるかという視点です。
まずは月々の生活費と貯金の目的を整理し、無理なく積み立てられる金額から始めるとよいでしょう。
参考:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年」
独身女性は実家暮らしの方が貯金は貯まりますか?
独身女性は、一人暮らしよりも実家暮らしの方が貯金を増やしやすい傾向にあるかもしれません。
実家暮らしでは家賃や光熱費などの負担を抑えやすく、その分のお金を貯金に回せるためです。
一人暮らしの場合は、家賃や食費、水道光熱費などを自分で負担する必要があるため、同じ収入でも貯金に回せる金額が少なくなることがあります。
ただし、実家に入れる生活費や日々の支出によっては、必ずしも実家暮らしの方が多く貯金できるとは限りません。
実家暮らしで支出を抑えられる場合は、毎月の貯金額をあらかじめ決め、住宅購入や老後など将来のライフイベントに向けて計画的に資金を準備するとよいでしょう。
35歳独身女性の一人暮らしにおける貯蓄の目安は?
35歳で一人暮らしをしている独身女性の貯蓄額に、誰にでも当てはまる一律の目安はありません。家賃や生活費、今後の予定によって必要額が変わるためです。
まずは、病気や失業などで収入が減っても暮らしを維持できるよう、生活防衛資金を確保することから考えましょう。
生活費の3〜6か月分を一つの目安とする場合、毎月の生活費が20万円なら60万〜120万円になります。
そのうえで、引っ越しや資格取得、住宅購入など数年以内に予定している支出を上乗せして、貯蓄目標を決める方法があります。
一人暮らしの場合、家賃や光熱費などを原則として自分の収入から支払うため、収入が途絶えた場合にどれくらい生活できるかを確認しておくことも重要です。
平均額と比べるだけでなく、自分の生活費と将来の予定をもとに必要額を計算することが大切です。
まとめ:30代独身女性は現在の貯金額に合わせて将来の資金準備を始めよう
30代独身女性が将来に備える際は、平均貯金額をそのまま目標にするのではなく、今ある貯金と毎月の収支に合わせて、準備するお金の優先順位を決めることが大切です。
貯金が少ないと感じる場合は、少額から段階的に準備することを検討してみましょう。まずは日常生活に必要な現金を確保し、その後に近い将来の支出や長期的な資産形成へと目標を広げていく方法があります。
現在の状況に応じて、以下のような順番で取り組むと整理しやすくなるでしょう。
- 生活費の備えが少ない場合は、家計を見直して生活防衛資金を優先する
- 一定の現金が確保できたら、転居や住宅購入など予定している支出のために積み立てる
- 当面使わない余裕資金がある場合は、リスクを理解したうえでNISAなどの資産運用を検討する
結婚や出産を考えているかどうかにかかわらず、住宅費や老後資金など、自分自身の生活を支えるためのお金は必要です。
将来の予定が変わったときにも対応できるよう、貯金の目的と積立額を定期的に見直していきましょう。
本記事は、資産運用に関する一般的な情報提供を目的としたものであり、個別の税務、社会保険、投資判断、金融商品・不動産取引上の判断を行うものではありません。必要資金、税金・社会保険料、各制度の利用可否、投資成果等は、年齢、収入、家族構成、資産状況、居住地、制度改正、市場環境等により異なります。具体的な税額、制度の適用可否、投資判断、ローン・不動産担保商品の利用については、必要に応じて税理士、社会保険の窓口、金融機関、不動産会社等にご確認ください。