貯金3,000万円があれば老後も安心して暮らせるのか、気になっていませんか。
結論から言うと、貯金3,000万円だけで老後が安心とは一概にいえず、毎月の生活費や年金収入、今後の物価上昇などによって必要な金額は変わります。
また、預金だけで保有していると、物価上昇によって資産の実質的な価値が低下する可能性もあります。
そのため、老後資金として3,000万円を活用する際は、生活に必要な現金を確保しつつ、自身の運用期間やリスク許容度に合わせて資産の持ち方を考えることが大切です。
この記事では、貯金が3,000万円を超えている人の割合や、貯金3,000万円で何年暮らせるのかのシミュレーションを紹介します。
あわせて、個人向け国債や新NISA、不動産投資、投資信託など、貯金3,000万円の選択肢となる運用方法や注意点も紹介しているので参考にしてください。
投資コラムのコンテンツ作成ポリシー
当メディアは、FANTAS technology株式会社が運営する、不動産投資・資産運用の専門情報サイトです。 ユーザーが安心して資産形成の意思決定を行えるよう、以下の方針に基づきコンテンツを作成・運営しています。
▼正確性・信頼性の確保
掲載する情報は、公的機関のデータ、業界団体の公開情報、市場動向レポート、各金融機関の公式情報など、信頼性の高い情報源をもとに作成しています。
また、税制・金融制度に関わる記述については、公的機関や各金融機関の公式情報を参照し、必要に応じてファイナンシャルプランナー、IFAなどの有資格者による確認を行っています。
▼中立性・公平性の担保
特定の金融商品・金融機関・サービスに偏ることなく、複数の選択肢を比較できるよう配慮しています。 評価・比較・ランキングは、手数料、運用実績、商品ラインナップ、サポート体制などの客観的指標に基づき、独自基準で判断しています。
主な取り組み例 ・独自アンケート調査の実施 ・評価基準・ランキング根拠の明示 ・運営会社のサービスを紹介する場合は、その旨を明記し、外部サービスと同一の基準で比較します。
▼最新情報の更新体制
金融市場・税制・関連制度は常に変動するため、関連法令や制度改正、市場動向に応じて記事を定期的に更新しています。
- 金融商品取引法(金商法)
- 金融サービスの提供及び利用環境の整備等に関する法律(金融サービス提供法)
- 不動産特定共同事業法(不動産投資型クラウドファンディング関連)
- 景品表示法(不当景品類及び不当表示防止法/ステルスマーケティング規制を含む)
- 消費者契約法個人情報保護法
当メディアは、特定の金融商品の購入・売却を勧誘するものではなく、また個別の投資助言を行うものではありません。 最終的な投資判断は、ユーザーご自身の責任と判断において行っていただくよう、すべての記事を構成しています。 個別の投資判断に関するご相談は、金融商品取引業者、IFA、ファイナンシャルプランナー等の有資格者にお問い合わせください。
FANTAS technology株式会社 について
FANTAS technologyでは、「テクノロジーの力で、より多くの人に資産運用を届けるウェルステックカンパニー」として、不動産投資・資産運用に関する情報を発信しております。
資産運用に関心を持つ一般のお客様向けにオンラインセミナー「FANTAS study」を実施しているほか、女性のための資産形成メディア「マネカツ by FANTAS」など、ライフステージに合わせた学びの機会を提供しています。
さらに、1口1万円から始められる不動産投資型クラウドファンディング「FANTAS funding」や、AI査定サービス「FANTAS check」、IFAによる資産運用相談サービスなども取り扱っておりますので、気になる方はぜひ以下からご確認ください。
貯金3,000万円を超えている人の割合
貯金3,000万円を超えている人がどのくらいいるのかを把握するには、世帯全体の割合だけでなく、年代や年収による違いも確認することが大切です。
実際、保有する預貯金や金融資産の額は、年齢や収入によって差がみられます。
以下では、金融資産3,000万円以上を保有する世帯の割合に加えて、年代・年収別の預貯金額と金融資産額を紹介します。
なお、「預貯金」と「金融資産」では対象となる資産の範囲が異なるため、それぞれの違いにも注意しながら確認していきましょう。
金融資産3,000万円以上を保有する世帯の割合は全体の約2割
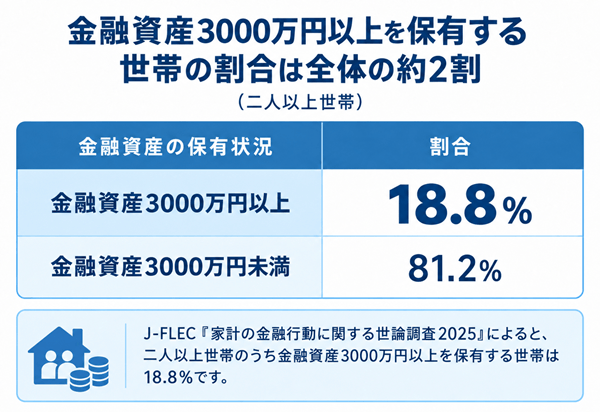
J-FLECが公表した「家計の金融行動に関する世論調査2025」によると、二人以上世帯のうち金融資産を3,000万円以上保有している世帯は18.8%です。
調査対象5,000世帯のうち、金融資産3,000万円以上に該当する世帯は940世帯となっており、およそ5世帯に1世帯の割合です。
そのため、金融資産3,000万円は二人以上世帯の中でも比較的高い水準にあるといえるでしょう。
なお、この調査における「金融資産」には、将来に備えて保有している預貯金のほか、株式や投資信託、債券などが含まれます。
日常的な支払いに使う預貯金や現金、土地・住宅などの実物資産は含まれていないため、単純な「貯金額」とは異なる点に注意が必要です。
年代・年収別の預貯金額
預貯金額は、年代や年収によって差がみられます。
年代別では、20歳代の平均211万円から増加し、60歳代では1,087万円となっています。70歳代では936万円となり、60歳代を下回っています。
| 世帯主の年代 | 平均預貯金額 |
|---|---|
| 20歳代 | 211万円 |
| 30歳代 | 344万円 |
| 40歳代 | 645万円 |
| 50歳代 | 640万円 |
| 60歳代 | 1,087万円 |
| 70歳代 | 936万円 |
年齢が上がるにつれて預貯金額も増える傾向がありますが、50歳代では40歳代とほぼ同水準で、70歳代では60歳代より少なくなっています。
また、年収別に見ると、年収が高くなるにつれて預貯金額も増える傾向があります。
| 年間収入 | 平均預貯金額 |
|---|---|
| 収入はない | 385万円 |
| 300万円未満 | 368万円 |
| 300〜500万円未満 | 631万円 |
| 500〜750万円未満 | 693万円 |
| 750〜1,000万円未満 | 908万円 |
| 1,000〜1,200万円未満 | 1,028万円 |
| 1,200万円以上 | 1,649万円 |
年収300万円未満では平均368万円ですが、1,000〜1,200万円未満では1,028万円、1,200万円以上では1,649万円となっています。
ただし、同じ年代や年収でも、家族構成や住宅費、教育費などによって預貯金額は異なります。あくまで自身の資産状況と比較する際の目安として参考にするとよいでしょう。
年代・年収別の金融資産額
金融資産額は、年代や年収によって差がみられます。
年代別では、20歳代の平均683万円から増加し、60歳代では3,087万円となっています。
70歳代では2,714万円と、60歳代をやや下回ります。
| 世帯主の年代 | 平均金融資産額 | 中央値 |
|---|---|---|
| 20歳代 | 683万円 | 260万円 |
| 30歳代 | 1,337万円 | 500万円 |
| 40歳代 | 1,840万円 | 828万円 |
| 50歳代 | 2,344万円 | 1,050万円 |
| 60歳代 | 3,087万円 | 1,775万円 |
| 70歳代 | 2,714万円 | 1,495万円 |
平均値と中央値には差があり、例えば50歳代では平均2,344万円に対して中央値は1,050万円です。
そのため、資産額の一般的な水準を見る際は、平均値だけでなく中央値もあわせて確認するとよいでしょう。
また、年間収入別では、収入が高くなるにつれて金融資産額も増える傾向があります。
| 年間収入 | 平均金融資産額 | 中央値 |
|---|---|---|
| 収入はない | 1,783万円 | 750万円 |
| 300万円未満 | 1,214万円 | 330万円 |
| 300〜500万円未満 | 1,728万円 | 900万円 |
| 500〜750万円未満 | 2,009万円 | 1,000万円 |
| 750〜1,000万円未満 | 2,454万円 | 1,480万円 |
| 1,000〜1,200万円未満 | 2,929万円 | 1,710万円 |
| 1,200万円以上 | 6,187万円 | 3,500万円 |
年収300万円未満では平均1,214万円・中央値330万円ですが、1,200万円以上では平均6,187万円・中央値3,500万円となっています。
※金融資産保有世帯を対象とした数値です。金融資産には、運用または将来の備えとして保有する預貯金、株式、投資信託、債券などが含まれます。

貯金3,000万円で何年暮らせるかのシミュレーション
3,000万円の貯蓄がある場合、毎月の生活費によって資金を取り崩せる期間は異なります。
2025年の総務省統計局の「家計調査」によると、2025年の1か月あたりの消費支出は、二人以上世帯で314,001円、単身世帯で173,042円です。
それぞれの平均的な生活費をもとに、3,000万円を運用せずに取り崩した場合の期間を試算すると、以下のようになります。
| 世帯区分 | 1か月あたりの消費支出 | 3,000万円を使い切るまでの目安 |
|---|---|---|
| 二人以上世帯 | 314,001円 | 約8年 |
| 単身世帯 | 173,042円 | 約14年5か月 |
二人以上世帯では、3,000万円÷314,001円で約96か月となり、約8年で使い切る計算です。
一方、単身世帯では、3,000万円÷173,042円で約173か月となり、約14年5か月持つ計算になります。
ただし、これはあくまで平均的な消費支出をそのまま使った単純計算です。
実際には、公的年金やその他の収入、医療費や介護費などの臨時支出、物価上昇などによって取り崩し期間は変わります。
そのため、3,000万円でどのくらい生活できるかを考える際は、平均値だけでなく、自身の毎月の生活費や今後の収入見込みをもとに試算することが大切です。
貯金を3,000万円にするためのコツ
3,000万円というまとまった金額を貯めるためには、毎月なんとなく余ったお金を貯金するだけではなく、目標から逆算して計画を立てることが重要です。
まずは現在の家計状況を把握し、無理なく継続できる貯金額を決めましょう。
ここでは、3,000万円を目指す際に意識したい5つのポイントを紹介します。
貯金する目的と目標額を決める
まずは、なぜ3,000万円を貯めたいのかを具体的にすることが大切です。
老後資金や住宅購入、子どもの教育費など、目的によって必要となる時期や準備方法は異なります。
例えば「60歳までに3,000万円を準備する」と決めれば、現在の年齢から残りの期間を逆算し、毎月いくら貯めればよいのかを考えやすくなります。
目標額だけでなく、いつまでに貯めるのかまで設定しておくと、日々の貯金を継続しやすくなるでしょう。
毎月の収入と支出を把握する
貯金を始める前に、現在の毎月の収入と支出を把握しておきましょう。
収入額だけを見ても、実際にいくら貯金へ回せるかはわかりません。
家賃や住宅ローン、食費、通信費、保険料、娯楽費などを書き出し、毎月どのくらいのお金が残っているのかを確認します。
家計簿アプリやクレジットカードの利用明細などを活用すれば、支出を把握しやすくなります。
現在の収支を確認したうえで、生活に無理が生じない範囲の貯金額を設定しましょう。
固定費を見直して支出を抑える
支出を減らしたい場合は、まず固定費から見直す方法があります。
固定費は毎月継続して発生するため、一度見直すことで、その後の支出を継続的に抑えやすくなります。
例えば、以下のような費用が見直しの対象になります。
- スマートフォンやインターネットの通信費
- 生命保険や医療保険などの保険料
- 利用頻度の低いサブスクリプション
- 家賃や住宅ローン
- 電気・ガスなどの契約プラン
ただし、必要な保障まで削ったり、生活の質を大きく落としたりする必要はありません。
現在の契約内容を確認し、使っていないサービスや割高になっている支出がないかを見直してみましょう。
給料日に先取りで貯金する
生活費を使った後に残った金額だけを貯金しようとすると、月によって貯金額が変わりやすくなります。
例えば、給料日に毎月5万円を別の口座へ自動的に移す仕組みを作れば、貯金するお金と生活費をあらかじめ分けられます。
勤務先の財形貯蓄制度や銀行の自動積立サービスなどを利用する方法もあります。
ただし、先取りする金額が多すぎると生活費が不足する可能性があるため、家計に余裕を残した金額を設定しましょう。
貯金に回しやすい時期を活用する
毎月の貯金に加えて、まとまった収入が入ったタイミングを活用する方法もあります。
例えば、ボーナスや臨時収入が入った際に、その一部を貯金へ回すことで、目標額に近づきやすくなります。
また、住宅ローンや教育費の支払いが終わった時期、子どもの独立後など、家計の負担が減ったタイミングも貯金額を増やす機会となります。
一方で、ボーナスなどは勤務先の業績によって支給額が変わる場合もあるため、まとまった収入だけを前提にした計画には注意が必要です。
基本となる毎月の貯金を続けながら、余裕が生まれた時期に追加で貯金すると無理なく資産形成を進めやすくなります。
貯金3,000万円の運用方法4選
ここでは、貯金3,000万円を運用する際に検討できる主な選択肢を紹介します。
3,000万円を運用する場合は、すべての資金を一つの金融商品にまとめるのではなく、使う予定の時期や許容できるリスクに応じて資金を分けて考えることが大切です。
例えば、近いうちに使う可能性がある資金は預金や個人向け国債などで保有し、当面使う予定のない余裕資金については、新NISAやiDeCo、投資信託などを活用して長期的な運用を検討する方法があります。
また、資金や運用目的によっては、不動産投資を選択肢に含めることもできます。
以下では、それぞれの運用方法について詳細に解説していきます。
元本割れリスクを抑えたい人は個人向け国債や定期預金を検討する
元本割れリスクを抑えたい方にとって、個人向け国債や定期預金は選択肢となります。
個人向け国債とは国がお金を借りる代わりに利息を支払う仕組みの債券であり、満期時には額面金額で償還されます。
例えば、当面使う予定のない1,000万円を個人向け国債で運用する場合、変動10年であれば適用利率が半年ごとに見直されるため、金利上昇局面では受取利子が増える場合があります。
こうした商品は、株式や投資信託などと比べて価格変動リスクを抑えやすい点が特徴です。
ただし、一般に株式などのリスク資産と比べると期待できるリターンは低くなる傾向があります。
また、個人向け国債は発行後1年間は原則として中途換金できず、中途換金時には所定の金額が差し引かれる点にも注意が必要です。
まずは生活防衛資金を手元に残し、余剰資金の運用について、各商品の仕組み・費用・リスクを比較したうえで検討しましょう。
新NISAやiDeCoを利用して非課税で長期の積立投資を行う
資産形成の選択肢として、新NISAやiDeCoを活用した長期的な積立投資を検討できます。
iDeCoとは個人型確定拠出年金のことで、自分で掛金を出して運用し、老後の資金を作るための私的年金制度を指します。
原則として60歳まで資産を引き出せないため、当面使う予定のある資金とは分けて利用を検討することが重要です。
| 制度名 | 主な特徴 |
|---|---|
| 新NISA | 投資の利益が非課税になる |
| iDeCo | 掛金が全額所得控除され、運用益は非課税で再投資される(受取時は控除の対象) |
例えば、毎月5万円を非課税枠で世界株式の投資信託に積み立てた場合でも、10年後の資産額は市場環境によって増減します。
一定の利回りを仮定すれば複利効果による成長が見込まれる一方、実際の運用成果を保証するものではありません。
ここで注意したいのは、退職金などのまとまった資金を一度に全額投資する場合、投資直後の価格下落の影響を受けやすい点です。
対象商品や制度上の要件を満たす範囲では、税制優遇を受けながら資産形成を行う方法として、新NISAやiDeCoの活用を検討できます。
税制優遇のメリットや資金拘束の有無を確認しながら、長期的な資産形成の選択肢として検討するとよいでしょう。
不動産投資で中長期の資産形成を目指す
3,000万円の資産を活用する方法として、不動産投資で中長期の資産形成を目指す選択肢があります。
不動産投資では、マンションやアパートなどを購入して入居者に貸し出し、家賃収入を得ることができます。
一方で、不動産投資には以下のようなリスクがあります。
- 空室によって家賃収入が減少する
- 修繕費や管理費などの支出が発生する
- 金利上昇によってローン返済額が増える場合がある
- 売却時に購入価格を下回る可能性がある
そのため、3,000万円をすべて不動産の購入資金に充てるのではなく、生活防衛資金や修繕費などを手元に残したうえで検討することが大切です。
物件価格や家賃相場、ローンの返済計画などを確認し、自身の資産状況やリスク許容度に合った投資対象かどうかを検討しましょう。
投資信託を活用して複数の資産に分散投資する
3,000万円を運用する方法として、投資信託を活用した分散投資も選択肢の一つです。
投資信託は、複数の投資家から集めた資金をもとに、株式や債券などへ投資する金融商品です。
1つの投資信託でも複数の銘柄や地域に投資できる商品があるため、個別株だけに投資する場合と比べて、投資先を分散しやすい特徴があります。
例えば、国内外の株式や債券など値動きの異なる資産を組み合わせることで、特定の銘柄や地域の値下がりによる影響を抑えやすくなります。
ただし、投資信託は元本が保証されている商品ではありません。
市場環境によっては購入時より価格が下落し、元本割れする可能性があります。
また、商品によって信託報酬などの費用や投資対象、リスクの大きさが異なるため、手数料や運用方針を比較したうえで、自身の運用目的に合った商品を選ぶことが大切です。
貯金3,000万円の保有者が気をつけるべき注意点
貯金3,000万円の保有者が気をつけるべき注意点は以下のとおりです。
貯金が3,000万円あるからといって、積極的に投資すれば必ず資産を増やせるとは限りません。
まとまった資金があるほど、一度の判断ミスによる損失額も大きくなる可能性があります。
特に、高利回りを強調した投資話や特定の商品への集中投資、まとまった資金の一括投資には注意が必要です。
大切なのは、資産を増やすことだけを優先するのではなく、生活に必要な資金を確保したうえで、自分が許容できるリスクの範囲内で運用することです。
ここからは、貯金3,000万円を保有している人が注意したい投資の落とし穴について詳しく解説します。
高利回りを謳う投資詐欺やポンジスキームに注意する
貯金が3,000万円ある場合は、高利回りを強調する投資話やポンジスキームなどの詐欺に注意が必要です。
まとまった資産を保有していると、「短期間で資産を増やせる」「元本保証で高い利回りを得られる」などの投資話を持ちかけられる可能性があります。
しかし、一般的に高いリターンが期待できる投資ほど、それに応じたリスクも伴います。
特に「必ず儲かる」「元本割れしない」などと断定する投資話には慎重になる必要があります。
ハイリスクな集中投資には慎重に判断する
貯金3,000万円を運用する際は、特定の金融商品や銘柄に資金を集中させすぎないことが重要です。
株式や投資信託、不動産などは資産形成につながる可能性がある一方、価格が下落すれば大きな損失が発生することもあります。
例えば、3,000万円の大部分を1つの株式や特定の資産へ投資していると、その価格が大きく下落した際に、資産全体へ与える影響も大きくなります。
預貯金や株式、債券など複数の資産へ分散し、自身の年齢や運用目的、リスク許容度に合わせて資産配分を考えることが大切です。
退職金を一括で投資に回すと暴落時に損失を抱える可能性がある
退職金などを含めて貯金が3,000万円になった場合でも、まとまった資金を一度に投資へ回すことには注意が必要です。
特に退職後は給与収入が減少するケースも多いため、生活費として必要なお金まで投資してしまうと、相場が下落しているタイミングで資産を売却せざるを得ない場合があります。
まずは当面の生活費や緊急時に必要な資金を現金で確保したうえで、残った余裕資金について、一括投資だけでなく時期を分けて投資する方法も検討すると良いでしょう。
貯金3,000万円を銀行預金に放置するリスクとペイオフ対策
ここでは貯金3,000万円を銀行に預けっぱなしにする場合のリスクと、資産を守るための対策について解説します。
例えば、物価上昇によって資金の実質価値が低下したり、金融機関の破綻時に預金保険制度の保護範囲を超える部分が一部払い戻されなかったりする可能性があります。
- 金融機関の破綻リスク(ペイオフの限度額)
- 物価上昇による実質的な価値の目減り
以下では、大切な資産を守り抜くための具体的なアクションプランについて詳細を解説します。
一般預金等は金融機関が破綻した場合に元本1,000万円までとその利息等が保護される
銀行が万が一破綻した場合、預金の種類や金額によっては全額が預金保険制度の保護対象になるとは限らない点に注意が必要です。
日本の法律では預金保険制度という仕組みがあり、一定額までしか資金が保護されません。
預金保険制度とは、金融機関が破綻した際に預金者を守るための公的な保険のことです。
利息の付く普通預金や定期預金などの一般預金等は、1金融機関ごとに預金者1人当たり元本1,000万円までと破綻日までの利息等が保護されます。
なお、決済用預金は要件を満たす場合、全額保護されます。
預金保険制度は、万が一金融機関が破綻した場合に、預金者等の保護や資金決済の履行の確保を図ることによって、信用秩序を維持することを目的としています。
引用:預金保険制度|金融庁
例えば、1つの銀行の一般預金等に3,000万円を預けていた場合、元本1,000万円までとその利息等が保護対象となり、超過分は破綻金融機関の財産状況に応じて支払われるため、一部カットされる可能性があります。
大手銀行であっても破綻リスクがゼロとは言い切れないため、預金保険制度の仕組みを確認しておくことが大切です。
複数の金融機関に資金を分散させることはペイオフ対策の一つとなる
1金融機関ごとの保護上限を踏まえ、一般預金等を複数の金融機関に分散させる方法があります。
このように預金を分散させて保護の範囲内に収める手法をペイオフ対策と呼びます。
各金融機関でほかの一般預金等と合算した元本が1,000万円以下であれば、3つ以上の銀行に分けることで3,000万円の元本を保護範囲に収めることができます。
例えば、A銀行に1,000万円、B銀行に1,000万円、C銀行に1,000万円と分けておくようなイメージです。
| 預け先 | 預金額 | 保護の対象 |
|---|---|---|
| A銀行 | 1,000万円 | 全額保護 |
| B銀行 | 1,000万円 | 全額保護 |
| C銀行 | 1,000万円 | 全額保護 |
この状態で各金融機関の一般預金等が保護上限の範囲内であれば、元本は預金保険制度の保護対象となります。
ただし、複数の口座に分けると管理の手間が増える点には注意が必要です。
必要に応じて、利用しやすい銀行や金利条件を比較しながら資金の分散を検討してみてください。
預金金利が物価上昇率を下回ると資産価値が実質的に減少する
貯金3,000万円をすべて預金で保有している場合、預金金利が物価上昇率を下回ると、資産の実質的な価値が減少する点に注意が必要です。
例えば、預金金利が年1%であっても、物価が年3%上昇すれば、資産の購買力は実質的に低下していきます。
特に3,000万円のようなまとまった資産を長期間保有する場合は、元本が減らないことだけでなく、インフレによる資産価値の目減りも考慮することが大切です。
生活費や緊急時に必要な資金は預金で確保しつつ、余裕資金については自身のリスク許容度に応じた運用を検討するとよいでしょう。
貯金3,000万円に関するよくある質問と回答
多くの方が、今後のライフプランや税金、具体的な運用方法に関するリアルな悩みを抱えています。
例えば、これから目標を達成したい方の積立額の目安や、すでに達成した方の税金対策などです。
以下では、それぞれの疑問について、一般的な考え方や検討ポイントを解説していきます。
Q. 40代で貯金3,000万円を達成するには毎月いくら貯金するとよいですか?
実際に、20代から始める場合と30代から始める場合では、毎月の必要額に差が生じます。
例えば、30歳から40歳までの10年間で3,000万円を目指す場合、年利3%で複利運用できたと仮定すると、税金や手数料等を考慮しない単純計算で毎月約21万円の積立が必要になる試算です。※
※実際の運用成果を保証するものではありません。
一方で、同じ年利3%を仮定して22歳から18年かけて準備する場合、毎月の積立額は約10万円となる試算です。
| 積立期間 | 毎月の積立額(年利3%想定) |
|---|---|
| 10年間(30歳〜40歳) | 約21万円 |
| 18年間(22歳〜40歳) | 約10万円 |
そのため、生活費を見直して投資に回せる余剰資金を少しでも多く捻出する工夫が求められます。
ご自身の年齢と収入に合わせて、無理のない現実的な積立計画を立ててみてください。
Q. 貯金3,000万円があれば独身なら一生働かずに生きていけますか?
年齢や生活費、公的年金の受給見込み額によっては、貯金3,000万円だけで完全に労働を辞めるのは難しい場合があります。
貯金3,000万円だけで将来の支出増加リスクをどこまでカバーできるかは、年齢や生活費、公的年金などの条件によって異なります。
仮に毎月の生活費を10万円に切り詰めたとしても、25年で資金が底を突いてしまう計算になります。
病気やケガで急な出費が発生した際、資金計画が崩れる可能性があります。
- 物価上昇による生活費の増加
- 予期せぬ医療費の発生
- 資金が底を突くリスク
労働収入を維持しつつ、資産寿命を延ばす工夫を取り入れましょう。
Q. 投資初心者でも元本割れせずに貯金3,000万円を運用できますか?
一般に期待リターンが高い金融商品ほど、価格変動リスクや信用リスクなども高くなる傾向があります。
個人向け国債や預金保険制度の対象範囲内の定期預金は、株式や投資信託などと比べて元本割れリスクを抑えやすい商品です。
ただし、これらの商品の金利が物価上昇率を下回る場合は、実質的な購買力が目減りする可能性があります。
大切な老後資金を管理する方法として、安定性を重視する資産と値上がりを期待する資産を分けて考える方法があります。
まずは生活防衛資金と呼ばれる、いざという時のための現金を手元に残したうえで、余剰資金の範囲で運用を検討してみてください。
まとめ:貯金3,000万円はインフレに備えながら資産の管理方法を考えよう
貯金3,000万円があっても、将来にわたって現在と同じ資産価値を維持できるとは限りません。
物価が上昇すると、預金残高自体は変わらなくても、同じ金額で購入できる商品やサービスが減り、実質的な購買力が低下する可能性があります。
特に老後は、生活費や医療費などで長期間にわたって資産を取り崩すことも想定されるため、インフレによる影響を踏まえて資金の持ち方を考えることが大切です。
預金として保有する資金については、ペイオフ対策として複数の金融機関に分け、預金保険制度の保護範囲を意識して管理する方法があります。
また、当面必要となる生活資金を預金で確保したうえで、余裕資金については国債や投資信託なども含め、自身の年齢や運用期間、リスク許容度に応じて資産を分散することも選択肢です。
新NISAなどの制度も確認しながら、特定の金融商品に資金を集中させず、今後の生活設計に合わせて資産の管理方法を検討していきましょう。
本記事は、資産運用に関する一般的な情報提供を目的としたものであり、個別の税務、社会保険、投資判断、金融商品・不動産取引上の判断を行うものではありません。必要資金、税金・社会保険料、各制度の利用可否、投資成果等は、年齢、収入、家族構成、資産状況、居住地、制度改正、市場環境等により異なります。具体的な税額、制度の適用可否、投資判断、ローン・不動産担保商品の利用については、必要に応じて税理士、社会保険の窓口、金融機関、不動産会社等にご確認ください。